税務調査におけるAI活用の現状と課題について、研究論文、一般公開資料及び情報公開請求資料に基づき、税理士・東洋大学法学部教授の泉絢也が解説します。
(公開:2026年3月7日 / 最終更新:2026年9月6日)
結論
- 国税庁はAIを活用し、申告漏れリスクの高い案件を自動でスコアリングしています。
- 情報公開請求により、資産課税部門(相続税等)では「RIN(リン)」、法人課税部門では「結(ゆい)」、所得課税部門では「SAT」というシステムが運用されていることが判明しました。
- 最終的な調査の判断は人間の調査官が行いますが、AIの判定結果は全国すべての国税局・税務署で活用されており、高リスクと判定された案件が選定されやすいことは構造上避けられません。もっとも、その度合いを示すデータは公表されていません。
- 令和6事務年度の所得税の追徴税額は1,431億円と過去最高を記録し、国税庁はAI活用の成果を強調しています。
- 一方で、選定理由のブラックボックス化や過去のデータのバイアス(偏り)の再生産、納税者の権利保護との緊張関係が大きな課題となっています。
- 海外では、オーストラリアのロボデット問題やオランダの児童保育給付をめぐる問題など、行政アルゴリズムが深刻な人権侵害を引き起こした事例があります。
本記事は、研究論文、一般公開資料、情報公開請求により入手した国税庁・東京国税局の内部資料等に基づき、税理士・東洋大学法学部教授の泉絢也が解説しています。
この記事でわかること
- ✔ 国税庁が税務調査の対象者を「選定」する際にAIをどう使っているか
- ✔ 所得税、法人税、相続税の各部門で使われているAIシステムの名称と役割
- ✔ AI導入によって追徴税額が過去最高になった背景と、数字の裏にある実態
- ✔ 「AIが選んだ」という理由だけで調査に来ることの問題点と法的リスク
- ✔ 過去の不適切な調査データがAIに学習されることで生じる「差別の再生産」
- ✔ AI時代に税理士が果たすべき「人間による最後の防壁」としての役割
- ✔ AI選定のリスクを下げ、納税者が備えるべきポイント
📖 目次
税務調査でAIは何に使われているのか
現在、税務行政におけるAI活用は「誰を調査するか」という選定段階で中核的な役割を担っています。
調査官が現場でAIロボットを引き連れて尋問するわけではありませんが、その「入口」の精度がAIによって劇的に高められているのです。
具体的には、国税庁が長年蓄積してきた膨大な申告書情報や過去の調査データ、さらには外部から収集した資料などをAIに学習させ、「申告漏れの可能性が高い納税者」を自動的にスコアリングしています。
以前は調査官の経験や勘に頼っていた部分が、科学的な予測モデルに置き換わりつつあります。
▼ AI活用は調査選定だけにとどまらない
| 場面 | AIの役割 |
|---|---|
| 調査対象の選定 | 申告漏れの可能性が高い納税者を自動的にスコアリング(中核的役割) |
| 滞納整理 | 過去の接触履歴を分析し「どの時間帯に電話すればつながりやすいか」を予測する「AIコールリスト」を運用 |
| 実地調査前の準備 | 「どの項目を重点的に調べるべきか」を絞り込み |
| 実地調査中 | 不正な取引を検出するデータ分析技術の活用が始動 |
個々の納税者の状況に応じて「売上、経費、海外取引のどこに着目し、どのような手法で確認すれば効率的に不正を把握できるか」を、具体的かつ高精度に指示するAIの開発が進む可能性があります。
AI調査選定システムの全体像 ― RIN・結・SAT
情報公開請求によって入手した内部資料から、国税庁の各部門で具体的にどのようなAIシステムが動いているのかが見えてきました。
1RIN(資産課税部門・相続税)
「RIN(相続税選定支援ツール)」は、相続税の調査対象を選定するためのAIツールです。一定の要素から「リスクスコア」を算出し、調査の優先度を自動で判定する仕組みとされています。
ただし、具体的にどの要素をどう重み付けしているかというアルゴリズムの詳細は非公開(ブラックボックス)です。相続財産の申告内容、財産の評価、過去の調査履歴、さらには外部情報との突合などが要素として考えられますが、正確なところは明らかにされていません。
RINが高リスクと判定した案件は、調査対象になりやすいと考えられます。ただし、これは筆者の見立てであり、判定結果と選定率の関係を示す公表データはありません。
2結(法人課税部門)
法人課税部門では、AI技術を活用した選定支援システム「結(ゆい)」が利用されています。
主に、実地調査に至る前段階の「簡易な接触(書面や電話による確認)」の対象を選定する際に活用されており、法人の申告データの整合性をAIが解析しています。詳細はRIN同様に非公開です。
3SAT(所得課税部門)
個人の所得税等を扱う部門では、調査選定支援ツール「SAT」が導入されています。各種申告データや外部情報をAIで分析し、申告漏れの可能性が高い納税者をリストアップします。
令和6事務年度からは新機能が実装されており、さらに高度化が進んでいます。ただし、その内容は公開されていません。
▼ 3システムに共通する3つの特徴
| 特徴 | 内容 |
|---|---|
| ① 自動生成される予測モデル | 納税者のコンプライアンス違反のリスクスコアを予測するモデル(計算式)が、膨大な過去データから自動生成される |
| ② 高い予測精度 | 従来の人間の経験則と比較して、予測精度が高い |
| ③ 隠れた相関の発見 | 「人間の発想では着目しにくい要素」(例:一見無関係なデータの相関)をAIが自動で見つけ出し、選定基準に組み込んでいる可能性がある |
そして、これらすべてに共通する最大の特徴が、仕組みがブラックボックスであるという点です。
数字で見る成果 ― 追徴税額は過去最高
AI活用の進展は、具体的な数字となって現れています。
令和6事務年度(令和6年7月〜令和7年6月)の「所得税及び消費税調査等の状況」によると、所得税の「調査等」による追徴税額は1,431億円と過去最高を記録しました(個人事業者の消費税による追徴税額421億円は、これとは別に集計されています)。
| 項目 | 数値 | 備考 |
|---|---|---|
| 追徴税額 | 1,431億円 | 過去最高 |
| 申告漏れ所得金額 | 9,317億円 | 前事務年度に次ぐ規模 |
| 申告漏れ非違件数 | 368,727件 | |
| 実地調査件数 | 約47,000件 | 平成30事務年度の約7万4千件から減少 |
| 簡易な接触件数 | 約689,000件 | 平成30事務年度の約53万7千件から増加 |
国税庁はこれらの結果について、「調査選定にAIを活用するなど、効率的かつ的確に調査等を行った結果」と強調しています。
実地調査の件数が減っているにもかかわらず追徴税額が増えていることは、AIによる「当たり」の精度が高まっていることを示唆します。
ただし、この追徴税額は実地調査と簡易な接触を合わせた「調査等」の数値です。同じ期間に、非違割合の低い簡易な接触が約53万7千件から約68万9千件へ増えています。実地調査の件数だけを見て精度が上がったと読むことはできません。
!筆者の視点:広報的説明を鵜呑みにしない
私はこの説明をそのまま受け取ることには慎重であるべきだと考えます。AIに多額の予算が投じられている以上、AI選定の利用割合が高まるのは当然の帰結であり、「AIを使ったから成果が出た」という広報的な説明を鵜呑みにせず、その運用プロセスに不透明な点や副作用がないかを厳しく検証する必要があります。
法人課税の分野では、令和6事務年度の実地調査による追徴税額(法人税・消費税)が3,407億円となり、国税庁は直近10年で最高値としています。これに源泉所得税404億円を加えた3税目の合計3,811億円を、報道は「3年連続過去最多」として取り上げました。
中小法人の追徴の約8割がAI判定対象から生じているとも報じられています(令和5事務年度)。しかし、AI導入前後で法人税の実地調査件数は約半分(99千件→54千件)に減っています。不正発見割合は令和6事務年度に23.5%へ上昇しましたが、この指標も、1件当たり追徴税額も、系列中の最高値はAI導入前の令和2事務年度に記録されています。
「AIが打率を上げたのか、打席を選んだだけなのか」を含めた詳しい分析は以下の記事で解説しています。
→ AIが法人税務調査をどう変えたか―追徴税額3,407億円と調査の「打率」を検証する
国税庁公表資料にみる、AI活用の全体像
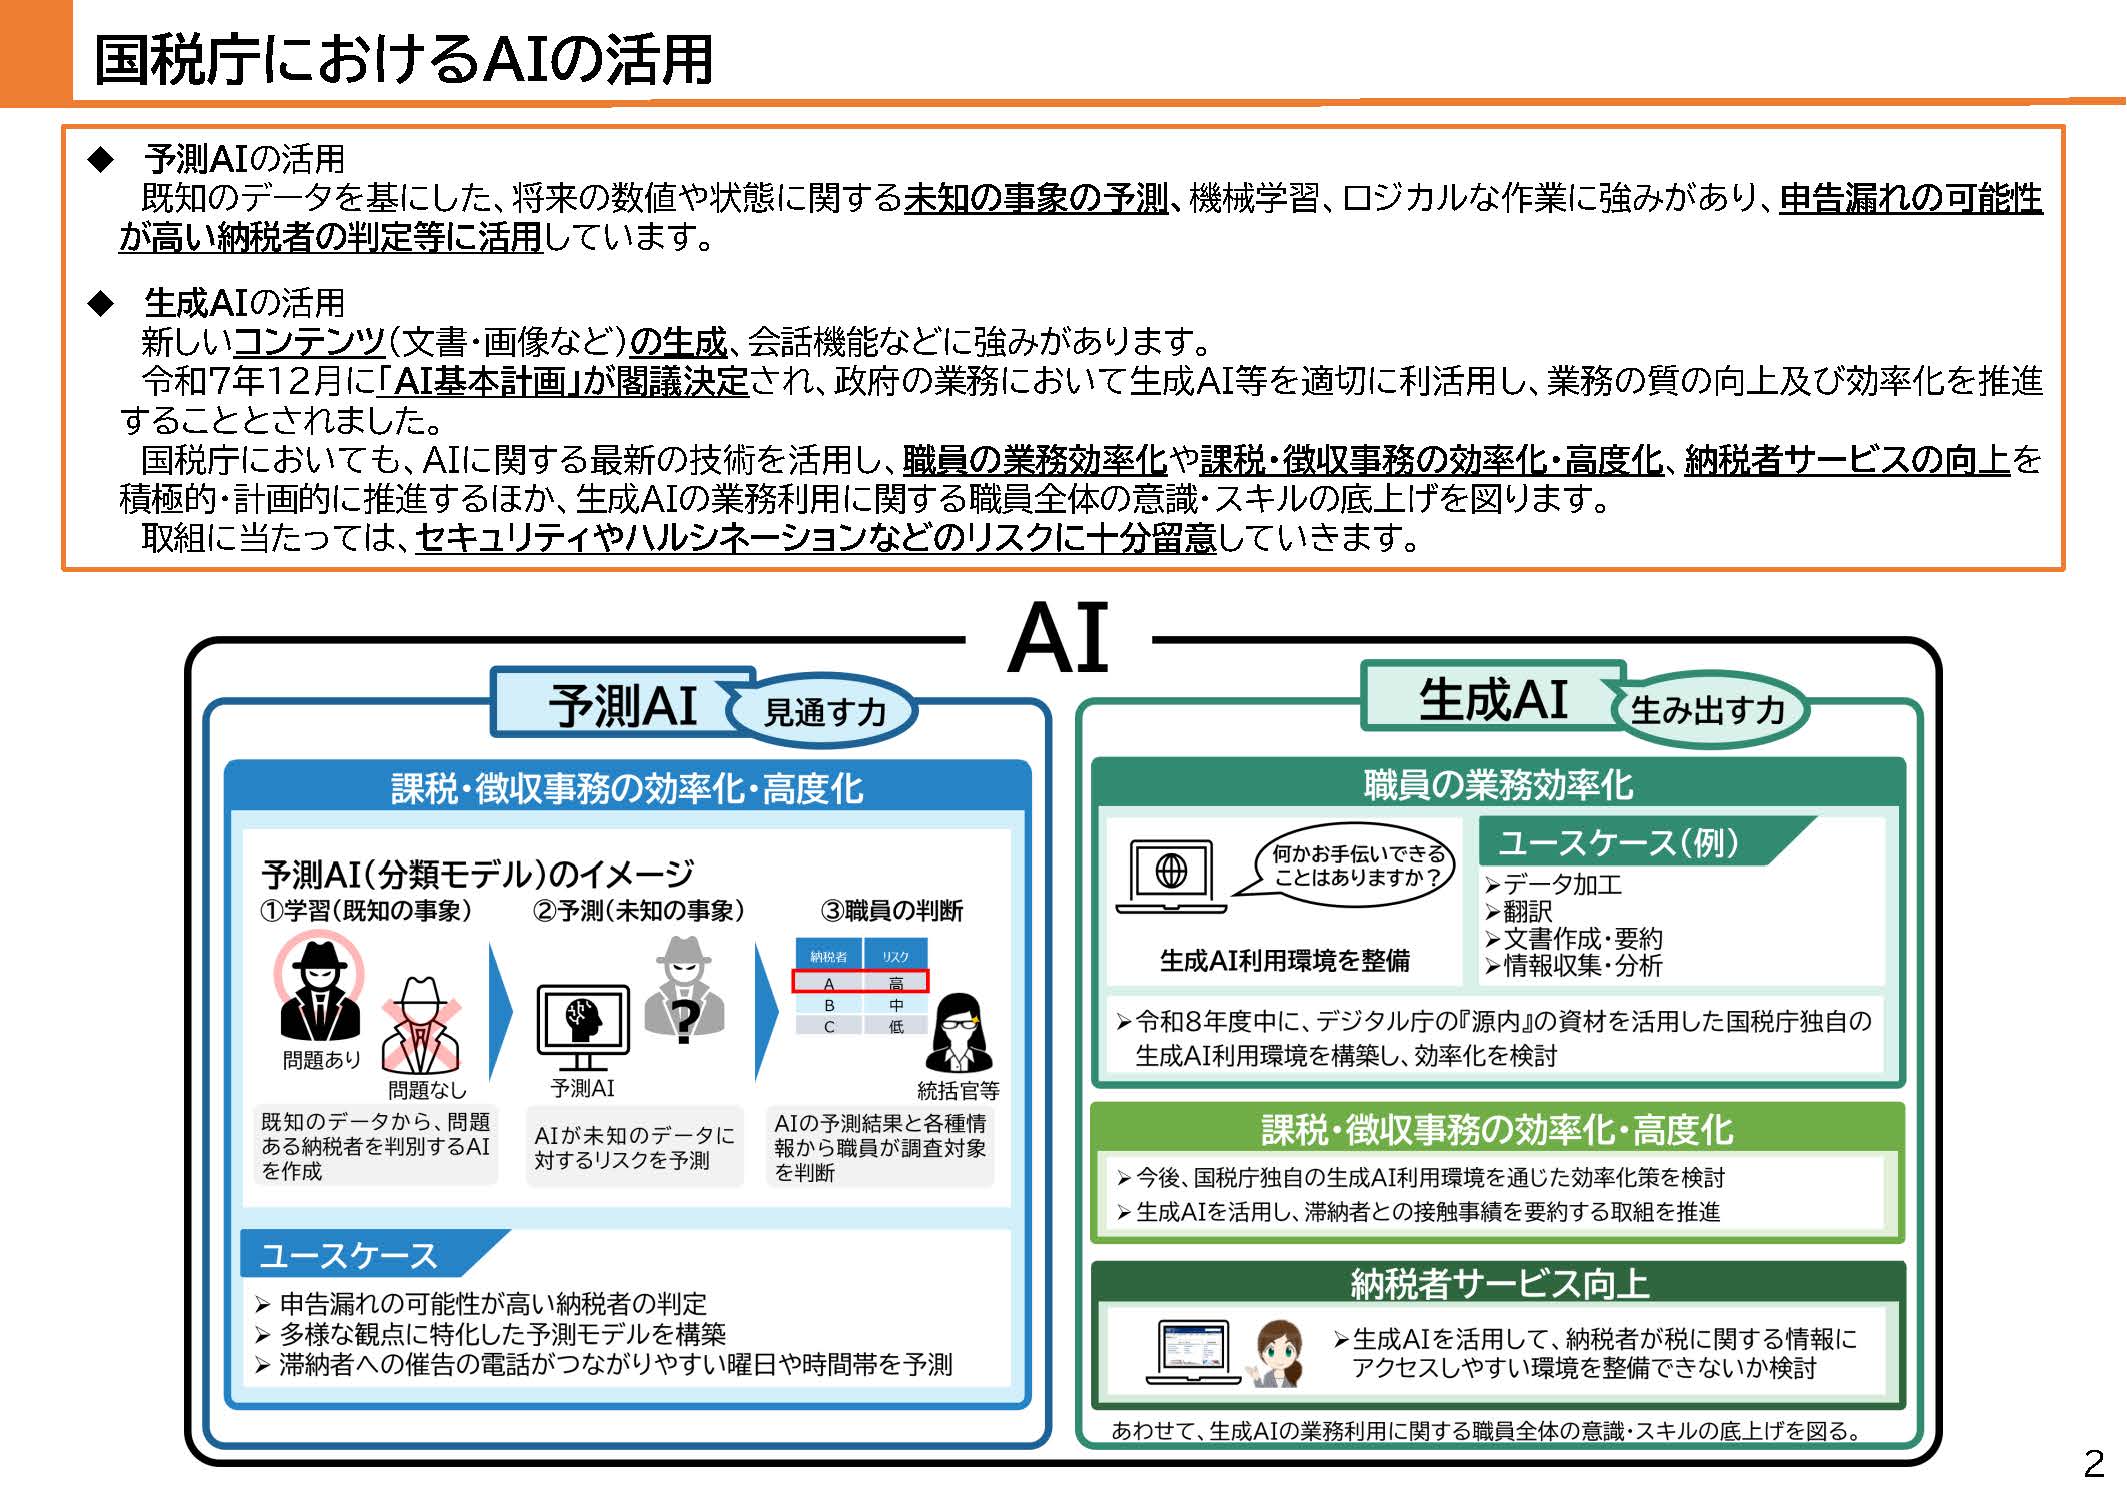
令和8年7月に国税庁が公表した資料「国税庁におけるAIの活用」では、予測AIと生成AIそれぞれの役割が整理されています。予測AIは「見通す力」として申告漏れの可能性が高い納税者の判定等に、生成AIは「生み出す力」として文書作成や情報収集・分析等に活用される、という整理です。
出典:「国税庁におけるAIの活用」(国税庁、令和8年7月)を加工して作成
https://www.nta.go.jp/about/introduction/torikumi/digitaltransformation2023/pdf/0026007-039.pdf
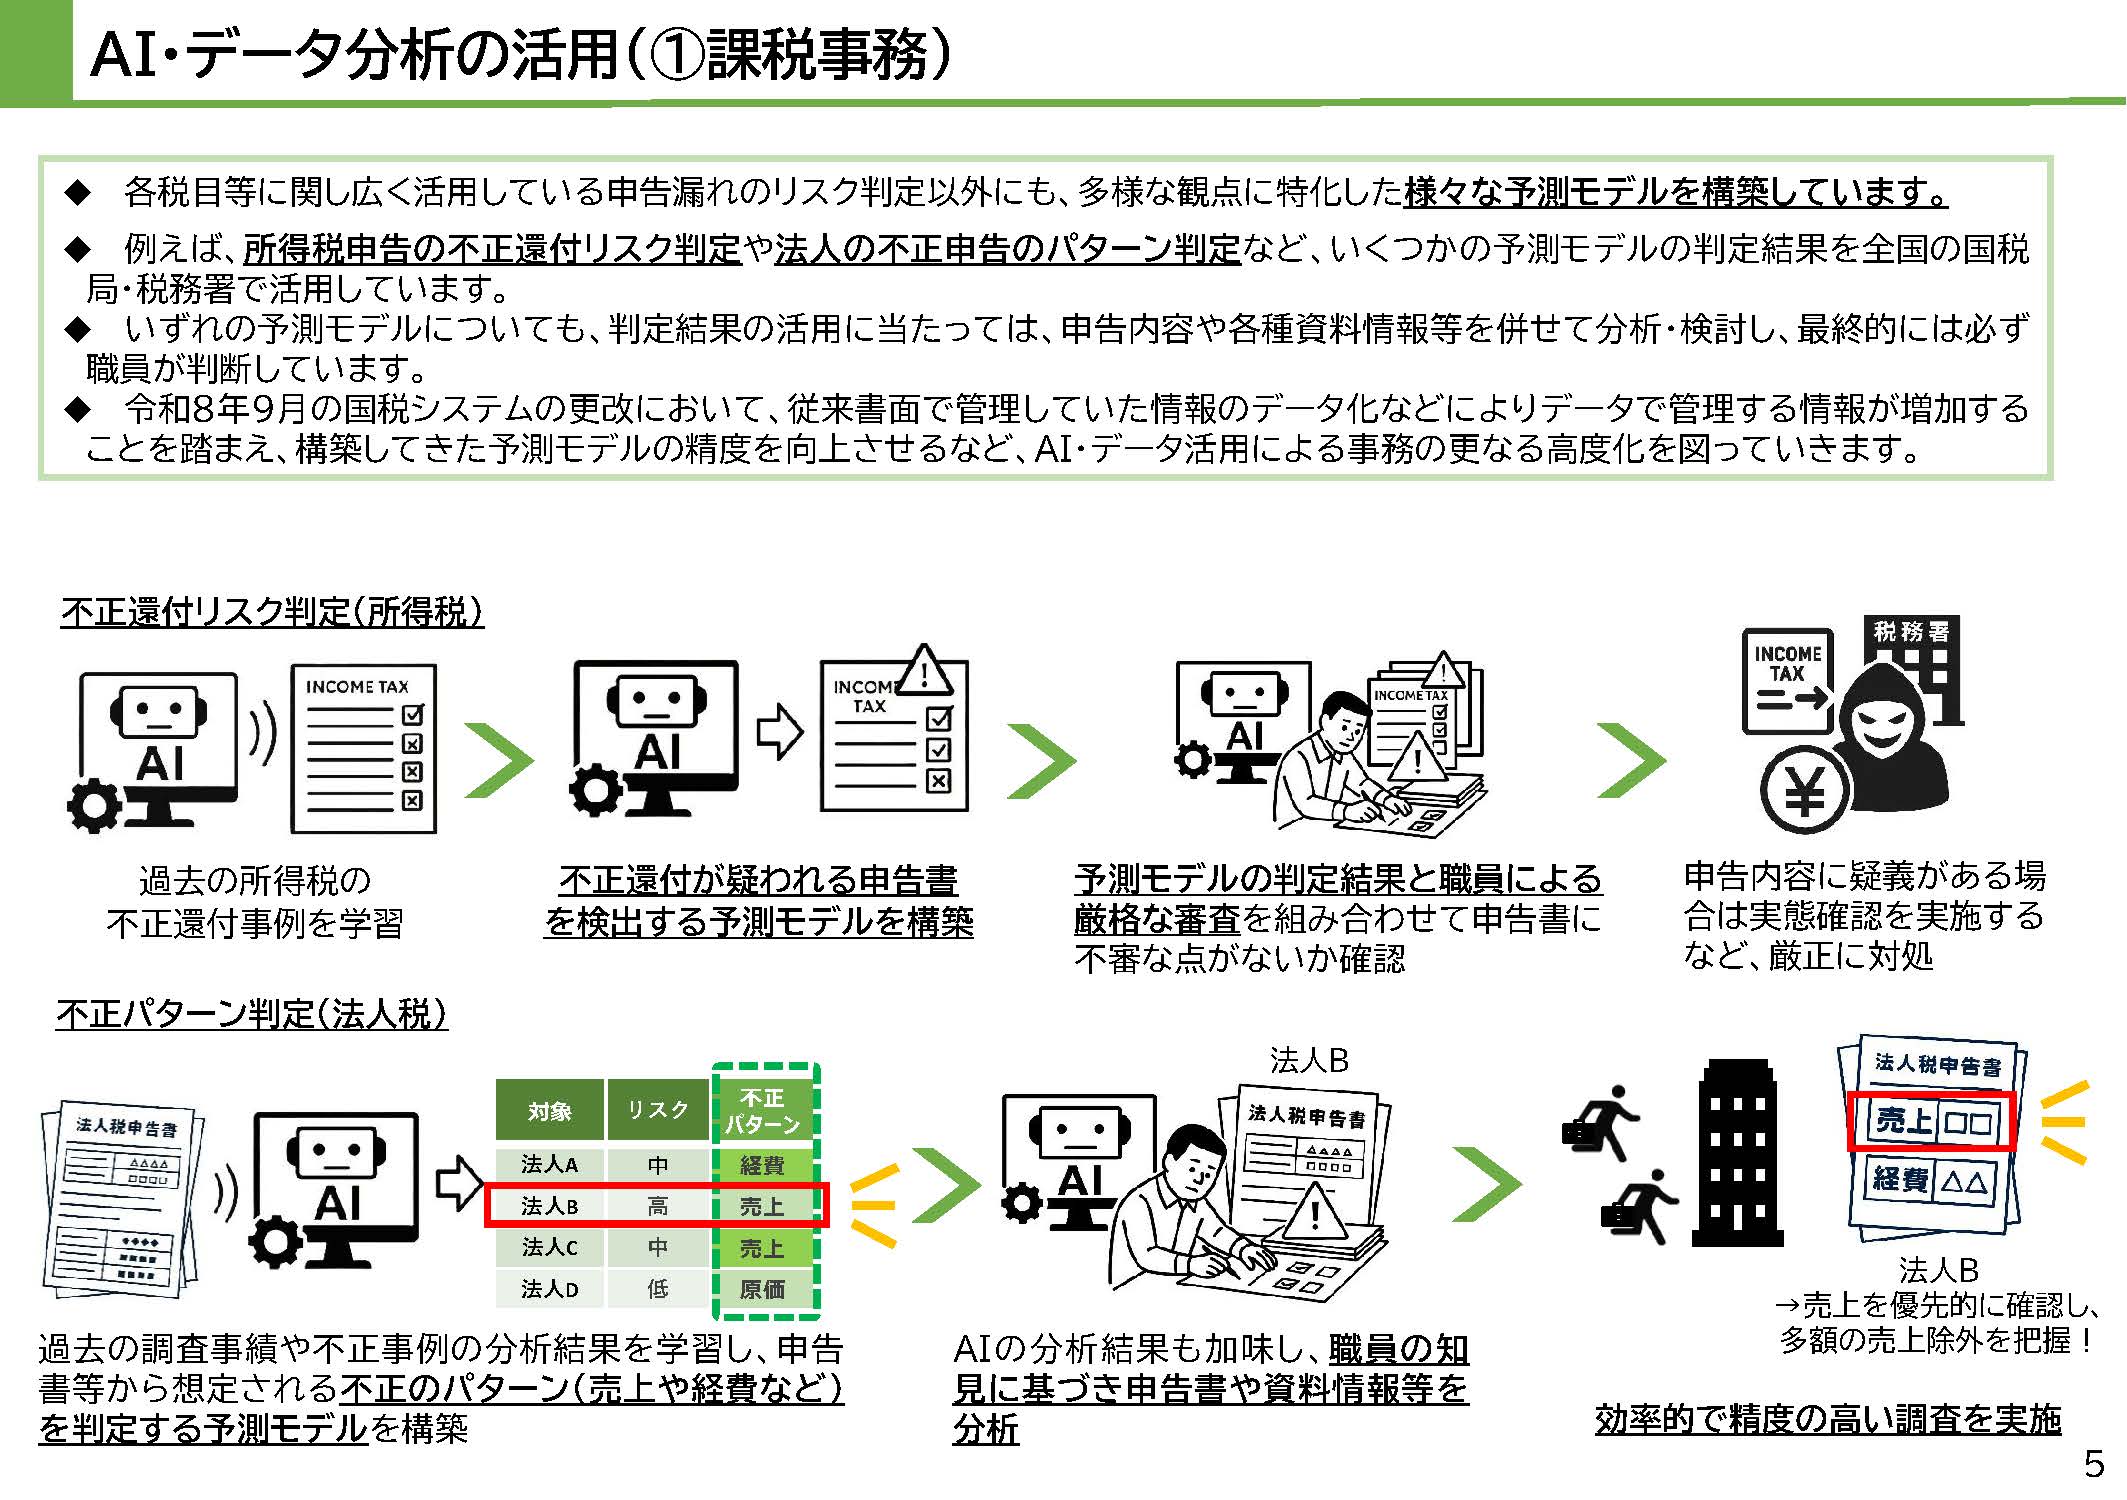
課税事務では、保有する膨大なデータを予測AIで分析し、申告漏れのリスクをスコア化する予測モデルを構築しています。この判定結果は全国すべての国税局・税務署で活用されていますが、最終的な調査の要否・優先度の判断は、あくまで職員が行うと明記されています。

出典:「国税庁におけるAIの活用」(国税庁、令和8年7月)を加工して作成
https://www.nta.go.jp/about/introduction/torikumi/digitaltransformation2023/pdf/0026007-039.pdf
相続税についても、令和6事務年度の調査等による追徴税額は962億円となり、簡易な接触の事績の公表を始めた平成28事務年度以降で最高となっています。
※法人税・消費税の追徴税額については、本記事内の別セクションで実地調査分の数値(3,407億円)を既に紹介しています。本資料の3,672億円は「調査等」(実地調査+簡易な接触)の合計で、実地調査の3,407億円に簡易な接触の265億円を加えたものです。集計範囲が異なるため、ここでは割愛します。
さらに、申告漏れリスクの判定以外にも、所得税の不正還付リスク判定や、法人税の不正申告パターン(売上・経費・原価等)を判定する、より特化した予測モデルも構築されています。
出典:「国税庁におけるAIの活用」(国税庁、令和8年7月)を加工して作成
https://www.nta.go.jp/about/introduction/torikumi/digitaltransformation2023/pdf/0026007-039.pdf
徴収事務でもAIが活用されています
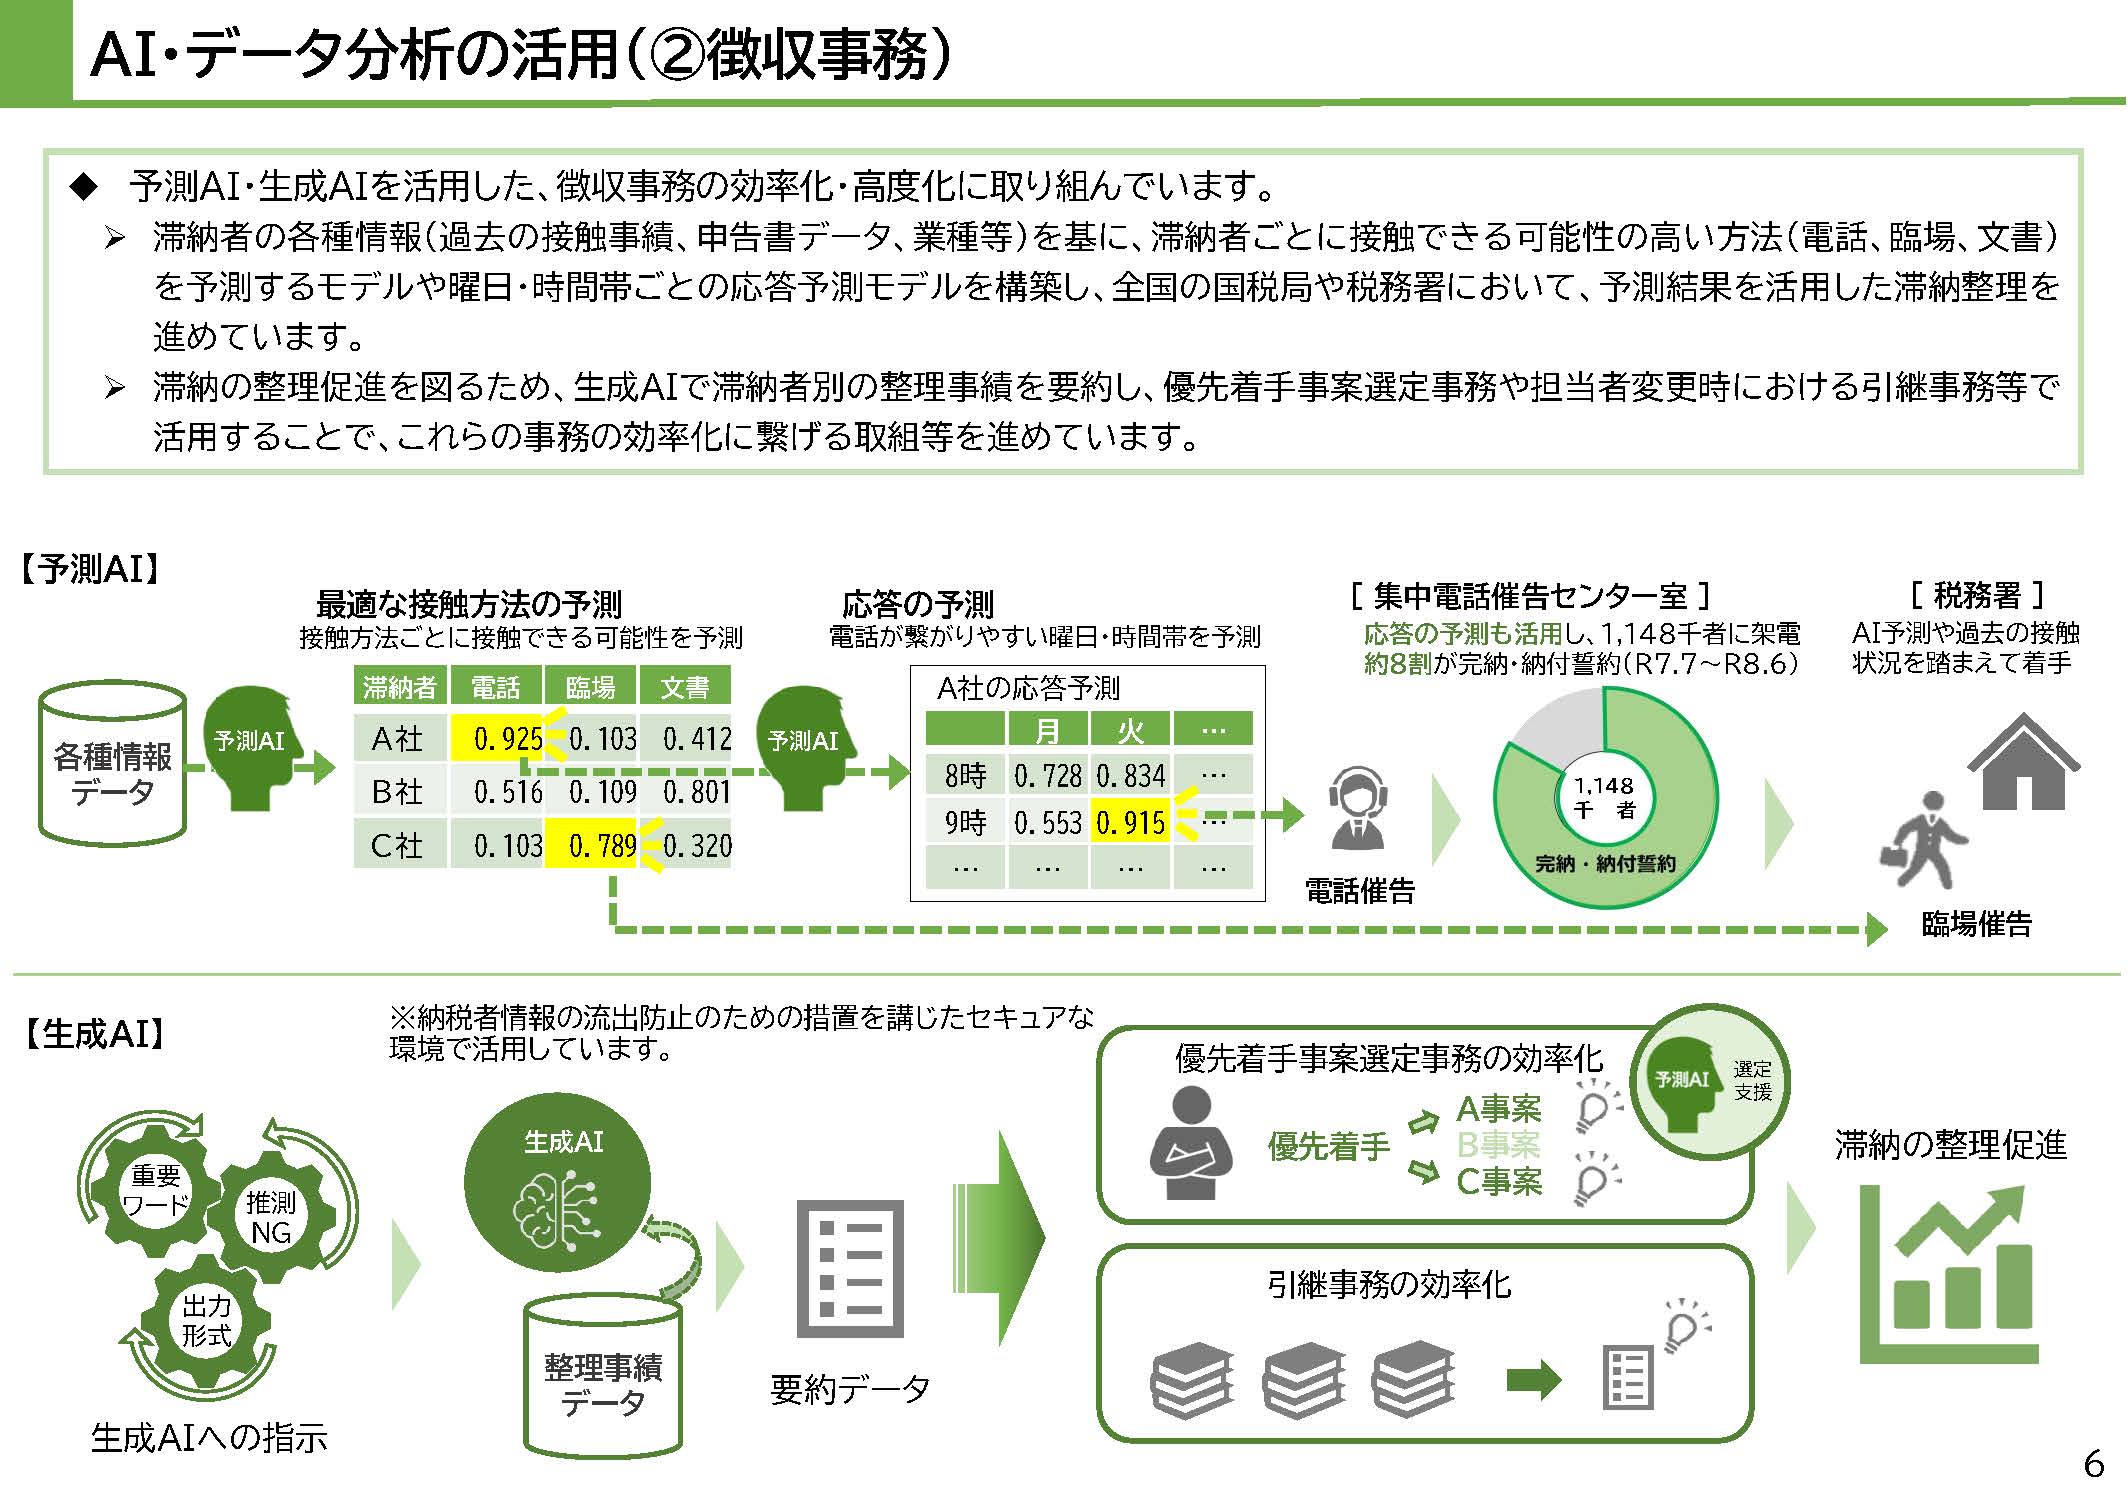
AIの活用は、調査だけでなく、滞納整理などの徴収事務にも広がっています。滞納者の過去の接触事績や申告書データ等から、接触できる可能性の高い方法(電話・臨場・文書)や、電話がつながりやすい曜日・時間帯を予測するモデルが、全国の国税局・税務署で使われています。
出典:「国税庁におけるAIの活用」(国税庁、令和8年7月)を加工して作成
https://www.nta.go.jp/about/introduction/torikumi/digitaltransformation2023/pdf/0026007-039.pdf
同資料によれば、令和7年7月から令和8年6月までの間に、応答予測を活用して1,148千者に架電し、約8割が完納・納付誓約に至ったとされています。あわせて、滞納者別の整理事績を生成AIで要約し、優先着手事案の選定や、担当者変更時の引継ぎ業務の効率化にも活用が進められています。
専門家の視点:AI調査選定の5つの問題点と課題
AIによる効率化が進む一方で、私は一人の専門家として、現在のAI調査選定には見過ごせない深刻な課題があると考えています。以下、5つの視点から問題提起をします。
1過去データの誤りや偏りの問題
AIは過去の税務調査データから学習しますが、その「教師データ」自体が常に正しいとは限りません。
税務の現場では、不当に重いペナルティである重加算税の実績が調査官の評価指標として重視される風土があり、「調査官は三度の飯よりも重加算税が好き」と揶揄されることもあります。
もし、本来課されるべきでない重加算税が課された不正確なデータでAIが学習していれば、そのAIは構造的に危ういものとなります。
2人間のバイアスをAIが再生産する危険
税務調査の現場では、「特定の国籍は不正の可能性が高い」「特定の地域に行けば追徴税額が出やすい」といった先入観が共有されてきた可能性があります。
AIがこれらの過去データを学習すれば、人間の差別的な偏見がアルゴリズムに組み込まれ、特定の属性を持つ納税者が繰り返しターゲットにされる恐れがあります。
3自動化バイアスとブラックリスト化のリスク
人間には「AIの判断は正しい」と過度に信頼してしまう「自動化バイアス」が存在します。
形式上は人間が確認していても、実質的にはAIのスコアが絶対視され、特定の属性の納税者が半ば自動的に「ブラックリスト(ウォッチリスト)」に入れられ、監視が固定化されるリスクは否定できません。
4選定理由が説明できない「ブラックボックス問題」
「なぜ私が選ばれたのか」と問われた際、調査官が「具体的な理由は不明だが、AIが高リスクと判断したため」としか答えられない場合、納税者は納得できるでしょうか。
国税通則法では調査は「必要があるとき」に行うとされています。AIの判断プロセスが不透明なままでは、もし誤ったデータが使われていても、納税者はそれを訂正する機会すら奪われてしまいます。
5AIの仕様・性能が検証されていない問題
米国の内国歳入庁(IRS)では、問題のない納税者を誤って高リスクと判定する「偽陽性率」などを含めて調査選定支援システムの性能を継続的に検証しています。
しかし、日本の国税庁ではAIの精度や納税者への影響について、どのような検証が行われているのかが全く明らかにされていません。
検証内容が不明であること自体が、AI税務調査の正当性を問う上で極めて重大な問題です。
海外では、課税当局がAIを調査の「目」として活用する事例も出ています。
渡辺徹也教授(早稲田大学)によると、フランスの税務当局(DGFiP)は2021年10月からAI監視パイロットプログラムを開始し、衛星画像とAIを使って未申告のプール(地中プール)を検出しています。
プール付き不動産は評価額が高くなるため、未申告のプールの検出により1,000万ユーロ以上の固定資産税を遡及徴収したと発表されています。
ただし、ソフトウェアの誤検出率は30%と報告されており、課題も残っています(渡辺徹也「生成AIと租税」フィナンシャル・レビュー157号、2024年)。
海外の事例 ― 行政のアルゴリズムが引き起こした深刻な問題
海外では、行政によるアルゴリズムや自動プロファイリングの不適切な運用が、取り返しのつかない人権侵害や政治的混乱を招いた事例が複数報告されています。
これらは、日本の税務行政におけるAI活用を考える上でも、決して見過ごすことのできない教訓を含んでいます。
▼ 海外事例の概要一覧
| 事例 | 国 | 問題の核心 |
|---|---|---|
| COMPAS | 米国 | 再犯予測AIが黒人を不当に高リスク判定(白人の約2倍) |
| Robodebt | オーストラリア | 所得自動照合で約40〜50万人に不当な債務通知、自殺事例も |
| SyRI判決 | オランダ | 不正検出の法的枠組みがプライバシー権侵害で違法とされた |
| Toeslagenaffaire | オランダ | 国籍をリスク指標とし約2万6千人に不当な返還請求、内閣総辞職 |
▼ 米国の再犯予測AI「COMPAS」の人種バイアス問題
全米の刑事司法の場で普及した再犯リスク評価システム「COMPAS」について、非営利報道機関プロパブリカ(ProPublica)が調査したところ、深刻な人種バイアスが判明しました。
再犯のリスクがないにもかかわらずAIによって誤って「高リスク」と判定される確率は、黒人の被告人が白人の約2倍(45%対23%)に達していました。
この格差は、犯罪歴や年齢などの要因を分離して統計的検定を実施しても依然として存在し、システム自体に深刻な格差があることが浮き彫りとなりました。
▼ オーストラリアのロボデット問題(Robodebt)
豪州政府が2015年末頃から、税務当局の所得データと社会保障記録を自動照合し、給付の過払いを算出・回収するシステム(通称 Robodebt)を導入しました。
年間所得データを一定期間に機械的に平均化して推計する手法に依拠したことが問題となり、この手法に基づいて約40〜50万人とされる受給者に不当な債務通知が送付されました。
多くの受給者が深刻な精神的・経済的打撃を受け、制度との関連が指摘される自殺事例も報告されました。
2019年11月、政府側が違法性を認めたうえで、連邦裁判所は、所得の「平均化」のみでは債務を生じさせる根拠として不十分であるとする同意判決を出しました。これを受けて、政府はスキームを事実上停止しました。
2023年の王立委員会報告書は、同スキームを「粗野で残酷な仕組みであり、公正でも合法でもなかった(”a crude and cruel mechanism, neither fair nor legal”)」と結論づけています。
政府は不当債務の返還や利息の支払い等を含む集団訴訟で和解し、その規模は約18億豪ドルに達しました。
▼ オランダのSyRI判決
オランダ政府は、社会保障給付や税務等の不正を検出するための自動リスク評価システム(SyRI)を導入しました。
しかし2020年、ハーグ地方裁判所はSyRIの法的枠組みが欧州人権条約第8条(プライバシー権)に反すると判断し、違法とする判決を下しました。
判決では、SyRIがリスクモデルや指標を秘匿したまま運用されており透明性が欠如している点や、低所得者や移民が多い地域を中心に運用されていたことから、特定地域・集団に負担が集中し、差別的なバイアスやスティグマ(負のレッテル)を助長するリスクが厳しく指摘されました。
もっとも、拘束力なしとされたのはSyRIの根拠規定のうちSUWI法65条とSUWI令第5a章であり、同法64条は違法とされていません。また、政府は深層学習や自己学習の使用を否定しており、SyRIがAI・機械学習システムであったことが判決で確定的に認定されたわけではありません。データの破棄命令やリスクモデルの開示命令は、いずれも棄却されています。
▼ オランダの児童保育給付をめぐる問題(Toeslagenaffaire)
オランダ税務当局(Belastingdienst)の給付部門は、児童保育給付(kinderopvangtoeslag)の申請をリスク判定するモデルの運用において、少なくとも2016年3月から2018年10月まで、「オランダ国籍か否か」を指標の一つとして用いていました。あわせて、オランダ国籍者の二重国籍データを2014年1月以降も保持し続けていたことも、別個の違反とされています。
その結果、約2万6千人規模の保護者が誤って「不正請求者」とみなされ、支給済みの給付について返還を求められるなど、過度に厳しい措置を受けました。
被害を受けたのは低所得層や移民・二重国籍を有する世帯が多く、生活破綻や破産に至った例も多数報告されました。
オランダのデータ保護当局(AP)は2021年、国籍データの違法な処理などを理由として、税務当局における個人データ処理の責任者である財務大臣に総額275万ユーロの制裁金を科しました。
こうした一連の不祥事は「前例のない不正義」と評され、政治的責任が問われた結果、2021年1月に第3次ルッテ内閣が総辞職する事態となりました。
行政によるAI・自動化は、適切な透明性、検証、そして人間による厳格な監督がなければ、深刻な人権侵害を引き起こす危険を常にはらんでいます。
日本の税務行政AIについても、選定プロセスが不透明なまま運用される中で同様のリスクが存在しないか、厳格に検証する必要があります。
とりわけ、海外の事例では「効率化」や「コスト削減」を名目に導入されたシステムが、最も脆弱な立場にある人々に最も大きな被害をもたらしたという共通点があります。
国税庁に求められる対応
国税庁がAIを活用して効率化を図ること自体は時代の流れとして理解できます。
しかし、私は以下の3点において、国税庁は正面から説明責任を果たすべきだと考えます。
1AIの開発・利用に関する説明責任を国民に果たすこと
国税庁の資料は利点ばかりを強調し、法的・制度的な問題点にほとんど触れていません。
政府が掲げる透明性・公平性・説明可能性の原則を、税務行政の現場でどう具体化しているのか、プライバシーやセキュリティの保護策を含めて国民に説明すべきです。
2「留意する」で終わらせない ― AI社会原則の具体化と情報公開
情報公開請求で入手した国税庁の「データ活用推進第三次中期計画について(指示)」には、AI活用にあたって政府が定めた「人間中心のAI社会原則」に「留意する」と記載されています。
「人間中心のAI社会原則」(平成31年3月29日・統合イノベーション戦略推進会議決定)は、人間中心、教育・リテラシー、プライバシー確保、セキュリティ確保、公正競争確保、公平性・説明責任及び透明性、イノベーションの7原則からなります。同決定は、これを「社会(特に、国などの立法・行政機関)が留意すべき」原則と位置づけています。国税庁は、まさにその中核的な名宛人です。
したがって、「留意する」という書きぶり自体は、原典の用語法に沿ったものです。問題は、その先にあります。
本稿で指摘したように、ブラックボックス化やバイアスの再生産など、納税者の権利を脅かしかねない課題が山積し、海外では人権侵害の事例も出ています。それにもかかわらず、7原則のそれぞれを税務行政の場面でどう具体化したのかは、示されていません。何を公平とみるのか、誰に対して何を説明するのか、どの範囲を透明にするのか。いずれも書かれていないのです。
国税庁に求められるのは、原則に「留意する」と書くことではなく、留意した結果として何をどう実行しているのかを具体的に示し、その取組状況を情報公開することです。
この点は、その後さらに明確になりました。AI法(令和7年法律第53号)13条に基づく「人工知能関連技術の研究開発及び活用の適正性確保に関する指針」(令和7年12月19日・人工知能戦略本部決定)は、行政がAIを活用する際について、可能な限り判断の根拠等が不明瞭にならないよう国民へのアカウンタビリティを果たすこと、および各府省庁においてAIガバナンスの責任者を任命することを求めています。同指針は、生成AI以外のAIを活用する際も必要に応じて責任者を明確にすることが望ましいとしており、調査選定に用いる予測モデルも、その射程の外にはありません。
もっとも、同指針も自主的な取組を促すものであり、求めているのは「留意」です。ただし同時に、AIがもたらすリスクを特定・評価し、利用する分野や目的を踏まえた影響度合いに応じて適切な対策を講じるという考え方に立っています。対応の水準は、影響の大きさに応じて上がる建て付けです。
ここから先は私の見解です。調査対象の選定は、納税者に負担を課しながら争う枠組みがなく、理由も開示されない場面です。税務行政が用いるAIについては、「留意する」ではなく「遵守する」を出発点に置くべきだと考えます。そのうえで実際に必要なのは、遵守すべき項目を具体的に特定し、公表することです。何を最大化するように設計したのか、選定指標に用いない属性は何か、バイアスの検証を誰がいつ行い結果をどこまで開示するのか。項目が決まって初めて、守れているかどうかを外から確かめられます。
3AIへの過度な依存が調査官の自律性や専門性を損なうおそれ
ベテラン調査官が減少する中で、AIの結果に盲目的に従う調査官が増えることを危惧しています。
「自律性を失った旧型ロボット」のような調査官が生身の納税者に向き合う未来は、受容されるべきではありません。
AIの判断を疑い、自らの頭で修正し、最終判断に自ら責任を負える人材の育成が不可欠です。
生成AIと税理士の役割の変容
ChatGPTなどの生成AIの普及により、税務相談のあり方も変わりつつあります。
生成AIは分散した膨大な税務情報を横断的に整理する点に優れ、機能面では「税務相談」に近い働きをするようになっています。
しかし、生成AIはあくまで「未完成だが強力な」道具にすぎません。
事実と異なる内容をもっともらしく答える「ハルシネーション(幻覚)」のリスクがあり、専門知識がなければその誤りを見抜くことは困難です。
!申告納税制度が崩壊するおそれ
他方で、納税者が税務判断の過程に生成AIを利用することは当然の前提になっていくでしょう。
懸念されるのは、特に、生成AIは難しい税制や課税関係について、わかりやすく回答してくれるので、「プロセスや根拠はわからなくてもいい、結論(結局税金いくらになるの?)さえわかればいい」という考え方が広く納税者に浸透していくことです。
税制に対する主体性が失われ、ひいては納税者自らが申告と納税を行うという申告納税制度が崩壊するおそれがあります。
そこで私が提唱するのが、「Zeirishi-in-the-Loop(ゼイリシ・イン・ザ・ループ)」という概念です。
AIが税務判断に介在する時代において、税理士がプロの目でAIの出力を検証し、納税者の責任で判断できるように整理し直す。
つまり、税理士が「納税者の権利を守る、人間による最後の防壁(砦)」としての役割を担うべきなのです。
少なくとも現時点では、AIは税理士の役割を「脅かすもの」ではなく「変容させるもの」として捉えるべきでしょう。
納税者としてどう備えるか
AIが選定に関与するからといって、納税者として特別な裏技が必要なわけではありません。
大事なのは、以下の3点です。
1「説明可能な申告」が最大の防御
正しい帳簿を作成し、契約書・領収書などの証拠書類を保存しておくことが、AIのリスクスコアを下げ、もし調査になっても早期に納得を得る鍵となります。
2重点分野に注意
AIは現在、暗号資産、海外取引、富裕層、無申告案件を重点的に分析しています。
これらの分野に該当する場合は、特に正確な申告が求められます。
3税理士に相談する
「AIに選ばれるのではないか」と不安を感じる場合は、事前に税理士のチェックを受けることで、AIが着目しそうな不整合を事前に解消できます。
よくある質問(FAQ)
Q1. AIによる税務調査の選定で、自分が選ばれる基準は何か?
AIがどの要素をどう評価しているかの詳細は非公開です。しかし、内部資料からは、申告内容の整合性、過去の調査履歴、CRS(海外金融口座情報)などの外部データとの突合などが「リスクスコア」の要素になっていると推測されます。
Q2. AIが選定した場合、調査の内容や厳しさは変わるのか?
現時点では、AIはあくまで選定段階(入口)で使われるツールであり、実地調査自体は生身の調査官が行います。ただし、AIが「高リスク」と判定した根拠を元に、特定の取引について重点的に追及される可能性はあります。
Q3. AI選定に対して異議を申し立てることで違法な税務調査と主張できるか?
ここは議論のあるところですが、現行の法律上、調査対象に選ばれたプロセス(選定過程)そのものに対して異議を申し立てて、調査自体を違法とし、これに基づく課税処分の効果を争うことは可能ではありますが、そのような主張が裁判所に認められる可能性は極めて低いでしょう。納税者は基本的にその主張を裏付ける証拠を入手することができません。調査の根拠を問いただしても、「AIの判断はブラックボックス」「AIの仕様は公開できない」「開発した民間企業の企業秘密」といった点を隠れ蓑に説明を拒まれる可能性があります。
Q4. 生成AI(ChatGPT等)で確定申告をしても大丈夫か?
生成AIは「もっともらしい嘘(ハルシネーション)」をつくリスクがあります。存在しない法令や裁判例に基づいた回答をすることもあるため、最終的な判断や申告内容の正確性については、必ず税理士等の専門家に確認することをお勧めします。
【国際データ】世界の税務当局はどこまでAIを導入しているのか
OECD が2025年11月に公表した『Tax Administration 2025』は、58の税務当局を対象とするISORA調査(2023年度データ)に基づく国際比較レポートです。
このレポートによると、AI(機械学習を含む)をすでに導入・使用している税務当局の割合は、2016年の8.6%から2023年には69.0%へと急増しています。
さらに24.1%が「導入準備中」と回答しており、「未使用」はわずか6.9%にまで減少しました。
2016年:8.6%
2023年:69.0%
増加幅:+60.4ポイント
導入準備中を含めると、93.1%の税務当局が何らかの形でAIに取り組んでいます。
▼ どの分野でAIが使われているのか
OECDレポートのデータから、税務当局のAI活用は主に3つの場面に整理できます。以下の整理はレポートの記述ではなく、筆者によるものです(リスク評価と不正検出はTable 6.3、納税者対応はTable 5.6に基づきます)。
| 分野 | どんなAIか | 典型的な使われ方 |
|---|---|---|
| ① リスク評価プロセスへのAI利用 | 申告データや外部データを総合的に分析し、「調査・接触すべき対象」を予測するAI(調査選定の入口) | 申告漏れの可能性が高い納税者をスコアリングし、限られた調査リソースを最適配分する。日本のSAT・結・RINもこの分類 |
| ② 脱税・不正検出へのAI利用 | すでに把握している取引データや申告内容から、「不正そのものの兆候」を発見するAI(個別の取引・スキームを検知) | VATの不正連鎖の検出、虚偽請求書の特定、衛星画像との照合など、具体的な不正を特定する |
| ③ 納税者対応へのAI利用 (VA以外) | 納税者からの問合せ・申告手続きを「支援・効率化」するAI | 申告書作成のサポート、税務職員の対応文案の提案、ライブチャット対応の補助など |
VA = Virtual Assistant(バーチャル・アシスタント)のことで、税務当局のウェブサイトや電話に設置されたチャットボット・ボイスボットなどの自動応答システムを指します。
OECDレポートでは、世界の税務当局の70.7%(2023年)がすでにバーチャル・アシスタント(VA)を導入しています(2018年は34.5%だったので、+36.2ポイント増)。
本記事で扱っている「納税者対応へのAI利用(VA以外)22.2%」とは、VA(自動応答)以外で、税務職員の業務や申告手続きに直接組み込まれたAI活用を指します。
| AIの用途 | 割合 | 分母 |
|---|---|---|
| 脱税・不正の検出 | 74.4% | AIを使用する当局(39法域) |
| リスク評価プロセス | 64.1% | AIを使用する当局(39法域) |
| 納税者対応(VA以外) | 22.2% | 回答した当局全体(54法域) |
| うち 申告手続における納税者の支援 | 33.3% | 上記22.2%に当たる12法域 |
| うち 対応文案の提案 | 25.0% | 上記22.2%に当たる12法域 |
※ これらは2024年に実施された別調査(Tax Administration Digitalisation and Digital Transformation Initiatives)の数値であり、上記のAI導入率69%(ISORA・2023年)とは調査・調査年・分母のいずれもが異なります。とくに脱税・不正の検出(74.4%)とリスク評価(64.1%)の分母は、回答した当局全体ではなく、AIを使用していると回答した当局(54法域中39法域)です。回答した当局全体を分母に直すと、不正検出は約54%、リスク評価は約46%となります。したがって69%の内訳ではありません。
注目すべきは、不正検出(74.4%)がリスク評価(64.1%)を上回っている点です。
世界の税務当局にとって、AIは「調査対象を選ぶ」段階だけでなく、「不正を見つける」段階でも不可欠なツールになりつつあります。
!日本の国税庁はこのレポートにどう登場しているか?
日本の国税庁はこのレポートに5つの事例を掲載していますが、AIに関するものは「徴収分野でのAI活用」の1件のみです。ほかの4件(スマートフォン用電子証明書、租税教育、大企業に対する協力的コンプライアンス、業務集中化)はAIの事例ではありません。
AIで滞納者への最適な連絡方法(電話・訪問・書面)を予測し、応答率が8.6ポイント向上したと報告されています(2023年7月〜2024年6月)。
一方、税務調査の対象選定や不正検出にAIをどう使っているかについては、このレポートでは言及されていません。
▼ 各国の具体的な活用事例
レポートには各国の個別事例が多数紹介されていますが、税務調査・リスク管理の分野では以下の事例が目を引きます。
| 国 | 活用事例 |
|---|---|
| オーストラリア | Advanced Analytics Platform Cloud(AAP Cloud)を構築。機械学習モデルで不正行為を検出。詐欺のリスク行動が急変する状況にも対応 |
| イタリア | VATの不正連鎖を「TaxnetVA」でグラフ可視化。事業体間の取引関係をノード(点)とエッジ(線)で表示し、疑わしい取引チェーンを特定 |
| フランス | 「Signaux Faibles(弱いシグナル)」:5つの政府機関のデータを統合し、18か月以内に倒産する可能性がある中小企業をAIアルゴリズムで予測 |
| 中国 | T-GIS(税務地理情報システム)でAIが衛星画像から課税対象土地を自動識別。リモートでコンプライアンスリスクを監視 |
AIを使用している税務当局の約4分の3が不正検出にAIを使い、約3分の2がリスク評価にAIを使っています(回答した当局全体を分母とすると、それぞれ約54%、約46%です)。
「税務調査でAIが使われているかもしれない」という段階はすでに過ぎ、「AIを使っていない税務当局のほうが少数派」という時代に入っています。
出典:OECD (2025), Tax Administration 2025: Comparative Information on OECD and Other Advanced and Emerging Economies, OECD Publishing, Paris.
DOI: https://doi.org/10.1787/cc015ce8-en