入口記事暗号資産の税務調査はどこまでバレるのか?国税庁の情報収集手段と制度的限界を税理士が解説
📰 メディア掲載
本シリーズの内容について、各媒体の取材・連載に協力しています。
- 暗号資産の分離課税「法案」が成立、一律20%の誤解と「経路選択」が鍵を握る新税制の実態【専門税理士解説】
- 暗号資産の申告率は1.76%——日本は19.78%で突出、なぜ世界1位なのか【専門税理士の「分離課税」解剖連載①】
- 暗号資産の税率は「どこで売るか」で決まる——経路選択と“交換”の落とし穴【泉税理士の「分離課税」解剖連載②】
- 暗号資産の損失は株と相殺できない? 3年繰越の条件と“税金ゼロ”の注意点【泉税理士の「分離課税」解剖連載③】
- 暗号資産の分離課税は「一部にとどまる」——国会附帯決議が明示した新税制のリアル【泉税理士の解剖連載④】
- 暗号資産の税率は本当に「最大55%から20%」になる? 2028年開始見込みの新制度、対象銘柄と売却場所の落とし穴【JBpress連載・前編】
- 暗号資産の「20%課税」で見落とせない注意点、損失繰り越し・扶養・確定申告の負担はどう変わる?【JBpress連載・後編】
記事A暗号資産の税金が分離課税20%へ――令和8年度税制改正で何が変わり、何が変わらないのか3つの柱・アメとムチ・三重の制限――改正の全体像をQ&Aで整理
記事B暗号資産の分離課税と取引経路――「どこで売るか」が課税方式を決める国内取引所・海外取引所・DEX・個人間取引で課税方式が異なる仕組みを解説
記事C暗号資産の分離課税と総合課税はどちらが得か――経路選択による節税パターン所得水準別のシミュレーションで最適な経路を整理
記事D暗号資産の損失繰越と損益通算――上場株式との通算はできるのか3年間の損失繰越・損益通算の範囲と制限を整理
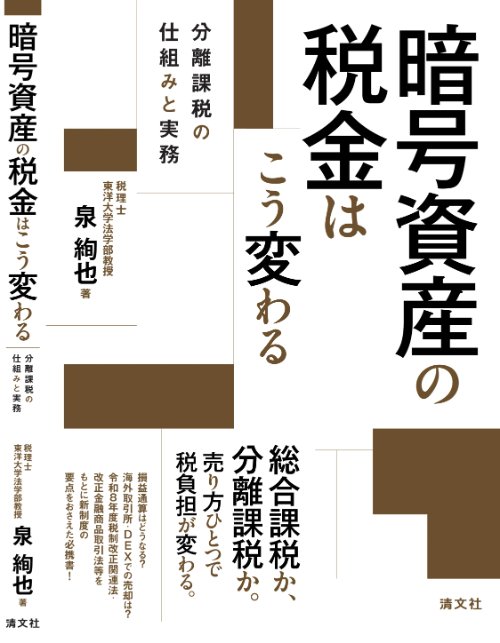
書籍『暗号資産の税金はこう変わる-分離課税の仕組みと実務-』(清文社)—本書が扱う10の論点二重構造と経路選択――本書が扱う10の論点を、章の構成とあわせて紹介
解説暗号資産の分離課税は「一部にとどまる」――金商法改正に付された衆議院の附帯決議国会の附帯決議が、分離課税の射程についてどう述べたかを読む
解説暗号資産の分離課税はどう正当化されるのか――「資産形成に資する金融商品」と「お墨付きではない」のあいだ分離課税の導入がどのような理由で説明されたのかを、立法の経緯からたどる
解説暗号資産の交換益・ICOによる利益はいつ「収入」になるのか—東京地判令和7年6月3日交換益・ICOによる利益の収入すべき時期を、東京地判令和7年6月3日から読む
解説自分のウォレットの暗号資産は差し押さえられるのか—令和9年4月1日から始まる新しい徴収手続特定電子移転財産権の差押手続と移転命令、罰則を条文に即して解説
解説相続した暗号資産の「110%課税問題」は本当か?条文・コンメンタールから読み解く法的構造と実務対策
解説暗号資産の売却益を確定申告しているのは半数以下? ― 米国IRSの1,740万人データが示す”申告ギャップ”の実態IRSデータに基づく申告率の分析と日本への示唆
解説世界の暗号資産申告率はわずか1.76% ― 日本が19.78%で世界1位Divly 2026年レポートに見る各国の申告状況と、日本の申告率を支える3要因
定番暗号資産のCARF(暗号資産等報告枠組み)とは?法定調書・報告制度の改正を徹底解説
定番暗号資産・仮想通貨の税務調査の新手法|「特定事業者等への報告の求め」国税庁が取引所・NFTマーケットプレイスに顧客情報を求める制度を解説
定番国税庁「暗号資産に関する税務上の取扱いについて(FAQ)」の公表と変遷FAQ改訂の歴史と実務への影響
2026.7.6令和8年度改正を踏まえた「暗号資産の税務」ビズアップ総研|Zoomオンライン受講(14:00〜16:00)|分離課税導入後の所得区分と「有利不利判定」を徹底解説
2026.7.30【Live配信】暗号資産の基礎と税制改正対応――複雑化した制度と節税パターン税務研究会|分離課税と総合課税の「二重構造」をQ&Aと計算例で完全理解(アーカイブ配信あり)
- 『暗号資産の税金はこう変わる-分離課税の仕組みと実務-』(清文社)—本書が扱う10の論点暗号資産
- 暗号資産の交換益・ICOによる利益はいつ「収入」になるのか—東京地判令和7年6月3日判決・裁決, 暗号資産
- 自分のウォレットの暗号資産は差し押さえられるのか—令和9年4月1日から始まる新しい徴収手続暗号資産, 税務調査・税務行政
- 秘密鍵がわからない暗号資産にも、相続税は課されるのか──「承継」と「支配」を切り分けて考える暗号資産
- 暗号資産の分離課税はどう正当化されるのか――「資産形成に資する金融商品」と「お墨付きではない」のあいだ暗号資産
- 暗号資産の分離課税は「一部にとどまる」――金商法改正に付された衆議院の附帯決議暗号資産
- 暗号資産の損益計算ソフトはなぜソフトごとに違う結果を出すのか? ― 米国の最新実証研究が示した3つの構造的問題を税理士が解説暗号資産
- 暗号資産の損失繰越と損益通算――上場株式との通算はできるのか暗号資産