(公開:2026年9月30日 / 最終更新:2026年9月30日)
【執筆時点の情報について】
暗号資産の分離課税を導入する所得税法等の一部を改正する法律は、令和8年3月31日に成立・公布されました。分離課税の適用開始時期を左右する金融商品取引法及び資金決済に関する法律の一部を改正する法律(令和8年法律第64号。以下「金融商品取引法等改正法」といいます。)は、令和8年7月23日に公布されました。暗号資産に係る規定の施行日は「公布の日から起算して1年を超えない範囲内において政令で定める日」とされており、本記事の公開時点で、その政令は定められていません。
本記事は、金融商品取引法等改正法が令和9年(2027年)中に施行され、分離課税が令和10年(2028年)1月1日から適用されることを前提としています。国税庁の通達・FAQは、まだ公表されていません。本記事の内容に基づいて具体的な取引や税務処理を行う際は、事前に税理士にご相談ください。
この記事の結論
- 分離課税になるかどうかは、売った時点の経路で決まります。特定暗号資産を国内の暗号資産取引業者を通じて売れば、どこで買ったかにかかわらず対象になり、海外取引所やDEXで売れば対象外です。
- 分離課税の損失は、分離課税の中でしか使えません。給与所得、ステーキング・マイニングの所得、上場株式の譲渡益とは相殺できません。
- 損失は3年間繰り越せます。青色申告でなくても使えますが、毎年の確定申告(利益がない年は確定損失申告書)が必要です。
- 取得価額は、取引所ごとではなく暗号資産の種類ごとに計算します。総平均法と移動平均法のどちらを選ぶかで、年ごとの損益が変わることがあります。
- 令和9年末に含み益・含み損を抱えている方は、売る時期と場所を事前に検討しておく価値があります。
本記事は、暗号資産の分離課税をQ&A形式で整理する連載(全4回)の第2回(記事E②)です。第2回では、分離課税の要件と計算ルールを扱います。分離課税の基本と改正の背景は、第1回(記事E①)で解説しています。
パート5 分離課税の要件と計算ルール
Q5-1 分離課税の税額は、どのように計算するのですか?
大きく5つの段階で計算します。
1. 特定暗号資産の譲渡による所得(事業所得・譲渡所得・雑所得の3類型)を計算し、合計する
2. 前年以前から繰り越してきた損失があれば差し引く(繰越控除)
3. 所得控除のうち、総合課税の所得から引ききれなかった分を差し引く
4. 残った金額(特定暗号資産に係る課税譲渡所得等の金額)に20%を掛ける
5. 配当控除・外国税額控除・住宅ローン控除などの税額控除のうち、総合課税の所得税額から引ききれなかった分があれば、そこから差し引く(Q5-25参照)
Q5-2 分離課税になったら、暗号資産の計算方法はこれまでと全く別のものになるのですか?
いいえ。取得価額の計算方法(総平均法・移動平均法)や経費の引き方は、これまでと同じく所得税法の規定に従うため、基本的な枠組みは変わりません。大きく変わるのは、計算結果に対する税率(20%)と損失の取扱い(他の所得との損益通算はできないが、3年間の繰越控除ができる)です。
Q5-3 暗号資産の譲渡による利益は、いつの年分の所得になりますか。
原則は引渡しがあった日ですが、選択により契約をした日とすることもできます。暗号資産の売却等による利益は、原則として、売却等をした暗号資産の引渡しがあった日の属する年分の所得になります。ただし、選択により、その売却等に関する契約をした日の属する年分とすることもできます(FAQ 2-1)。取引所での売買では契約書を交わすわけではないので、ここでいう「契約をした日」は約定日(注文が成立した日)を指します。年末をまたぐ取引では、この違いがどちらの年の所得になるかを左右します。
Q5-4 分離課税は、誰に適用されるのですか?
分離課税が適用されるのは、居住者(日本に住所がある個人など)と、恒久的施設を有する非居住者です(措法38の2①)。個人が対象で、法人は対象外です。これは上場株式等やFXなどの先物取引の分離課税と同じ取扱いです。
Q5-5 どの暗号資産が「特定暗号資産」になるのですか?
おおまかには、国内の暗号資産取引業者(取引所)が取り扱い、金融商品取引業者登録簿に名称が登録されている暗号資産です。ビットコイン(BTC)・イーサ(ETH)・ソラナ(SOL)・リップル(XRP)など、国内取引所に上場されているメジャーな暗号資産がこれに当たると考えられます。ただし、財務省令によって対象から除外したり追加したりする余地があり、その内容は本記事執筆時点で未公表です(金商法/税法の「特定暗号資産」の違いは記事E①のQ3-7参照)。
Q5-6 特定暗号資産に該当するかは、取得時と譲渡時のどちらで判定しますか?
譲渡時で判定すると解されます。条文が「特定暗号資産の…譲渡をした場合」と定めているため、譲渡の時点で特定暗号資産に当たるかどうかが基準になります。したがって、取得時には登録されていなかった暗号資産でも、譲渡時に登録されていれば分離課税の対象になりえます。逆に、取得時は登録されていても、譲渡時に登録簿から削除されていれば対象外です。
Q5-7 特定暗号資産を海外取引所やDEXで売却した場合でも、分離課税や繰越控除などの特例は使えますか?
いいえ、使えません。特定暗号資産かどうかは、主として、銘柄の属性(登録簿への登録の有無)で決まり、売却経路とは無関係です。しかし、分離課税・繰越控除といった租税特別措置法の特例は、いずれも国内の暗号資産取引業者を通じた取引を前提としています。そのため、特定暗号資産であっても海外取引所やDEXで売却すれば、これらの特例は使えず、総合課税になります。
▶ 詳しくは記事B(暗号資産の分離課税と取引経路)で解説しています。
Q5-8 国内取引所で買った特定暗号資産を、海外取引所やDEXで売却した場合、分離課税の対象になりますか?
いいえ、なりません。分離課税になるかどうかは「譲渡時の取引経路」で判定され、その譲渡が「暗号資産取引業者への売委託」又は「暗号資産取引業者に対する譲渡」に当たる必要があります(措法38の2①括弧書)。海外取引所やDEXはこれに当たらないため、ビットコイン自体が特定暗号資産でも、総合課税になります。
▶ 詳しくは記事B(暗号資産の分離課税と取引経路)で解説しています。
Q5-9 DEXや海外取引所で買った特定暗号資産を、国内の暗号資産取引業者を通じて売却した場合、分離課税の対象になりますか?
はい、対象になります。分離課税の可否は「譲渡時の取引経路」で判定され、取得時にどこで買ったかは問われません。したがって、DEXや海外取引所で購入した暗号資産でも、売却時に「暗号資産取引業者への売委託」又は「暗号資産取引業者に対する譲渡」により行えば、分離課税の対象になります。
▶ 詳しくは記事B(暗号資産の分離課税と取引経路)で解説しています。
Q5-10 税制改正前に買った暗号資産を、施行後に国内取引所で売却した場合、分離課税の対象になりますか?
はい、対象になります。分離課税の可否は譲渡時の経路で判定され、取得の時期は問われません。改正前に買った暗号資産でも、特定暗号資産に該当し、適用開始日(令和10年1月1日見込み)以後に国内の暗号資産取引業者を通じて売却すれば、分離課税の対象になります。取得価額は改正前から引き継ぎます。
▶ 詳しくは記事AのQ8(適用開始日前から保有していた特定暗号資産の譲渡)で解説しています。
Q5-11 暗号資産同士の交換も、分離課税の対象となる譲渡として扱われますか?
はい。暗号資産同士の交換は税務上「譲渡」として扱われ、交換時点の時価で損益を計算します(これは現行制度と同じです)。ただし、その交換が「暗号資産取引業者への売委託」又は「暗号資産取引業者に対する譲渡」に当たるかは取引の態様によります。たとえば特定暗号資産を海外取引所で他の暗号資産と交換した場合の譲渡益は、分離課税の対象になりません。
Q5-12 海外FX業者に暗号資産を入金すると、それだけで税金が発生しますか。
入金そのものが課税イベントになるかは、その海外FX業者が入金された暗号資産をどう処理するかによります。暗号資産を暗号資産のまま証拠金として預かる業者であれば、入金の時点では譲渡が生じず課税されません。これに対し、業者が入金を受けた暗号資産を自動的に米ドル等の法定通貨や自社の基軸通貨に換算・計上する仕組みであれば、その換算が暗号資産の譲渡(売却)に当たり、入金の時点で課税イベントが生じます。
同じ「暗号資産を海外FXに送った」という行為でも、業者の資産管理の方式次第で結論が変わる点に注意が必要です。国内取引所を経由した現物取引ではないため、いずれの場合も分離課税ではなく総合課税の対象です。
Q5-13 暗号資産の譲渡による所得は、どのように事業所得・譲渡所得・雑所得に区分されるのですか?
基本的には、その譲渡が「営利を目的として継続的に行われているか」で判定されると考えられます。事業として行っていれば事業所得、事業ではないが営利目的で継続的なら雑所得、そのいずれにも当たらなければ譲渡所得です。株式と同じような判定の目安が、今後通達で示される可能性があります。
Q5-14 所得区分(事業・譲渡・雑)によって、分離課税の所得計算に違いはありますか?
税率(20%)と損失の繰越控除の面では違いはありません。どの区分でも同じ税率で、損失の通算・繰越控除も3類型を問わず使えます。ただし、必要経費の範囲、譲渡所得にだけ使える特例(相続財産の取得費加算など)、価値が失われた場合の損失の認識方法などに違いが残る可能性があります。
Q5-15 特定暗号資産の損益は、3類型の間でどのように通算されますか?
分離課税の対象となる特定暗号資産の譲渡による所得は、事業所得・譲渡所得・雑所得の3類型を合計して1つの所得(特定暗号資産に係る譲渡所得等の金額)にまとめます。ある類型で損失が出れば、残りの類型の利益から差し引けます。「分離課税という箱の中では、どの類型の損失も他の類型の利益と相殺できる」とイメージするとわかりやすいです。
Q5-16 国内取引所での特定暗号資産の譲渡損失(事業所得)を、給与所得など他の所得と損益通算できますか?
できません。通常の事業所得の損失は給与所得などと損益通算できますが、分離課税の対象となる特定暗号資産の譲渡による事業所得の損失は、箱の中(3類型間)での通算はできても、箱の外の総合課税の所得や他の分離課税グループの所得とは損益通算できません(措法38の2②二)。これは暗号資産取引を事業として行っている場合でも同じです。通算しきれない損失は3年間繰り越せます。
▶ 詳しくは記事D(暗号資産の損失繰越と損益通算)で解説しています。
Q5-17 特定暗号資産の譲渡損失を、ステーキングやマイニングで得た所得と相殺できますか?
できません。ステーキング報酬・マイニング報酬は「譲渡」による所得ではなく、通常は総合課税の雑所得(事業として行う場合は事業所得)です。分離課税の箱の中にあるのは特定暗号資産の「譲渡」に係る3類型だけで、譲渡に当たらないステーキング・マイニングの所得は箱の外にあるため、相殺できません。
Q5-18 特定暗号資産の譲渡損失を、上場株式の譲渡益と相殺できますか?
できません。特定暗号資産(現物)の分離課税グループと、上場株式等の分離課税グループ(特定暗号資産ETFを含む)は別の箱です。両者の間の通算を認める規定はありません。先物取引グループ(特定暗号資産デリバティブを含む)や一般株式等のグループとの通算もできません。各グループはそれぞれ独立した箱として扱われます。
▶ 詳しくは記事D(暗号資産の損失繰越と損益通算)で解説しています。
Q5-19 特定暗号資産の損失は、繰り越せますか?
注意点はありますか?
はい。その年に控除しきれなかった特定暗号資産の譲渡損失は、翌年以後3年間繰り越し、将来の特定暗号資産の利益から控除できます(措法38の3)。ただし、繰越控除を受けるには、損失が出た年から繰越控除を使う年まで、毎年続けて確定申告書を提出し続ける必要があります。利益が出なかった年や取引がなかった年でも申告を途切れさせると、繰越しの権利を失います。
▶ 詳しくは記事D(暗号資産の損失繰越と損益通算)で解説しています。
Q5-20 所得税法の純損失・雑損失の繰越控除と、特定暗号資産の繰越控除は別の制度ですか?
はい、別の制度です。所得税法の純損失の繰越控除(所法70)は、事業所得などの赤字を損益通算してもなお残った損失を翌年以後3年間、総所得金額等から控除する制度で、原則として青色申告が要件です。雑損失の繰越控除(所法71)は、災害・盗難・横領による損失のうち雑損控除で引ききれなかった分を繰り越す制度です。これに対し、特定暗号資産の繰越控除(措法38の3)は、分離課税の特定暗号資産の譲渡損失を、翌年以後3年間、特定暗号資産の利益からのみ控除する制度で、青色申告は要件ではありません。
Q5-21 特定暗号資産の繰越控除を受けるには、青色申告でなければなりませんか?
いいえ。青色申告である必要はありません。所得税法70条の純損失の繰越控除は原則として青色申告者向けですが、特定暗号資産の繰越控除(措法38の3)はこれとは別の制度で、青色・白色の区別とは無関係です。必要なのは、損失の年の申告への明細書添付・連続申告・適用年の明細書添付という3つの手続です。
Q5-22 暗号資産で利益が出ると、配偶者控除や扶養控除に影響しますか?
影響することがあります。分離課税で税率が20%に下がっても、特定暗号資産の利益は「合計所得金額」に含まれます(措法38の2②一)。合計所得金額は配偶者控除・扶養控除・基礎控除・住宅ローン控除などの判定に使われるため、大きな利益が出ると、これらの控除が受けられなくなる場合があります。上場株式等の「申告不要」のような回避策もありません。
▶ 詳しくは記事E①のQ1-8(分離課税の所得と合計所得金額)で解説しています。
Q5-23 繰越控除で税金がほとんど出なくても、合計所得金額は下がらないと聞きました。本当ですか?
本当です。合計所得金額に算入される特定暗号資産の利益は、繰越控除を適用する「前」の金額です(措法38の3④が合計所得金額の規定を読替えの対象から除いているため)。そのため、繰越控除で税額がゼロになっても、合計所得金額は利益の額そのままで計算され、配偶者控除や基礎控除などの判定に影響します。
▶ 詳しくは記事E①のQ1-9(繰越控除と合計所得金額)で解説しています。
Q5-24 医療費控除や基礎控除などの所得控除は、分離課税の暗号資産の所得からも引けますか?
はい。医療費控除・基礎控除などの所得控除は、まず総合課税の所得(総所得金額)から引き、引ききれない分があれば、分離課税の特定暗号資産の所得からも引けます(措法38の2②三)。ただし、青色申告者の純損失の繰越控除(所法70)は、分離課税の暗号資産の所得からは引けない点に注意が必要です。
Q5-25 住宅ローン控除などの税額控除が余ったら、分離課税の税額からも引けますか?
はい、引けます。住宅ローン控除などの税額控除を、総合課税の所得税額から引ききれなかった場合、その引ききれなかった分(控除不足額)を、分離課税の暗号資産の税額から控除できます(措法38の2②四等)。ただし、住宅ローン控除自体に合計所得金額の要件があり(措法41①)、暗号資産で大きな利益が出た年は、そもそも住宅ローン控除が使えなくなる場合がある点に注意が必要です。
Q5-26 分離課税の税率は何%ですか?
総合課税のほうが有利になる場合はありますか?
税率は20%です。ただし、課税所得が低い水準では総合課税のほうが有利な場合があります。暗号資産の利益以外に所得がない場合、目安は「課税所得330万円までは総合課税、超える部分は分離課税」が有利です。ただし給与など他の所得があると、分離課税が有利になる水準は下がります。
▶ 詳しくは記事C(分離課税と総合課税はどちらが得か)で解説しています。
Q5-27 会社員です。特定暗号資産の利益が少額なら、確定申告は不要ですか?
その年の給与等の収入金額が2,000万円以下で、給与を1か所から受け、年末調整が済んでいる方は、給与・退職所得以外の所得が20万円以下なら確定申告は不要です(所法121①)。特定暗号資産の利益もこの20万円の判定に含まれます。したがって、暗号資産の利益と他の副収入を合わせて20万円を超えるなら、確定申告が必要です。ただし、20万円以下でも住民税の申告は別途必要になりえます。
▶ 詳しくは記事AのQ10(暗号資産所得が20万円以下なら確定申告不要か)で解説しています。
Q5-28 極めて高額の利益が出た場合、20%とは別に上乗せの税負担がありますか?
あります。極めて高い水準の所得に対する上乗せ課税(いわゆるミニマムタックス。措法41の19)の対象に、特定暗号資産の利益も加えられます(令和10年分以後)。形式的な対象は基準所得金額が1億6,500万円超ですが、実際に追加負担が生じるのはおおむね約3億3,700万円を超える水準からです。一般的な投資家には直接関係しませんが、極めて高額の利益を得る層では、20%だけでは税負担を読み切れません。
Q5-29 暗号資産を売ったとき、利益(課税対象になる金額)はどう計算しますか?
基本は、売った金額(収入金額)から、その売った分の元手などを差し引いた残りが利益(又は損失)です。
利益(損失)= 収入金額 -(売った分の取得価額〔譲渡原価〕+ 売却にかかった手数料など)
ポイントは「売った分の取得価額」の出し方です。暗号資産は同じ種類のもの(ビットコインならビットコイン)を、違う時期に違う値段で買い増していくのが通常なので、買った値段をならして1単位当たりの平均単価を計算し、これに売った数量を掛けて求めます。差し引ける費用の範囲は所得区分で変わり、譲渡所得の場合は取得費と譲渡費用に限られます(ウォレットの管理費や税理士報酬などは原則として引けません)。なお、暗号資産の譲渡所得には50万円の特別控除は適用されません(所法33④⑤)。
Q5-30 分離課税の取引と総合課税の取引で、取得価額を別々に計算すべきですか?
別々に計算すべきではありません。取得価額は、分離課税の取引か総合課税の取引かを問わず、暗号資産の種類ごとに(ビットコインならビットコイン全体で)まとめて計算します(所令119の2①)。同じビットコインを、国内取引所で売った分(分離課税)と海外取引所で売った分(総合課税)に分けて、別々の取得価額で計算することはできません。
Q5-31 複数の国内取引所に口座があります。取得価額はどう計算しますか?
取引所ごとではなく、暗号資産の種類ごとに計算します(所令119の2)。ビットコインなら、どの取引所にあるビットコインも、すべて合算して1つの取得価額(平均単価)を計算します。取引所ごとに別々の取得価額を管理することは認められておらず、すべての取引所の取引履歴を統合して計算する必要があります。
Q5-32 同じ名前のトークンでも「種類」が違うことはありますか。
名称やティッカー(BTC、ETHなどの略号)が同じというだけで、同じ種類として扱うことはできません。取得価額は暗号資産の種類ごとに合算して計算しますが(所令119の2①)、この「種類」が何を指すのかは法令に定義がありません。BTCやETHといった世間一般でいう種類と同じ意味だと解されますが、DEXでは誰でもトークンを発行できるため、有名な銘柄と同じティッカーを付けた詐欺コインが存在することもあります。ティッカーが同じだからといってまとめて計算するのは適当ではありません。
Q5-33 年末時点での1単位当たりの取得価額を計算する場合に適用する評価方法(総平均法又は移動平均法)について、評価方法の届出はしておいたほうがよいですか?
経路選択を積極的に活用したい場合には、暗号資産の評価方法は、総平均法ではなく、移動平均法の採用を検討する価値があります。移動平均法なら、売却の時点で1単位当たりの取得価額が確定しているため、「今売ったらいくらの利益になるか」を売却前に把握でき、経路選択の判断がしやすくなるためです。
ただし、移動平均法は取得のたびに計算が必要で、手間が増えます。取引量が少ない場合は、何も届け出なければ自動的に適用される総平均法のままで足りることも多いです。
これから初めて暗号資産を取得する方が移動平均法を選ぶには、初めて取得した年分の確定申告期限までに評価方法の届出書を提出します(所令119の3①②)。すでに適用されている評価方法(届出をしていない場合の総平均法を含みます)を移動平均法に変更する場合は、変更しようとする年の3月15日までに変更承認申請書の提出が必要です(所令119の4)。
Q5-34 総平均法と移動平均法では、同じ取引でも計算結果が変わりますか?
同じ取引でも、ある1年だけを取り出すと譲渡損益の金額が変わることがあります。ただし、保有する暗号資産をすべて売却し終えた時点での損益の累計は、どちらの方法でも一致します。違いは「どの年にいくら計上されるか」という配分のタイミングだけです。総平均法は売却後に行った購入も含めてその年の取得を平均するため、年の後半の購入価額がその年の売却の譲渡原価に遡って影響します。移動平均法では各売却時点までの取得だけで平均単価が決まるため、売却後の購入は影響しません。
Q5-35 取得価額が分からない場合、概算取得費(売却価額の5%)は使えますか?
取得価額が不明な場合に売却価額の5%を取得価額とすることを認める所得税基本通達48の2-4は、分離課税の適用開始以後も維持される可能性が高いと考えられますが、通達の文言は事業所得・雑所得を対象としており、譲渡所得については明示されていないため、今後公表される通達を確認する必要があります。ただし、5%概算は最後の手段です。これに頼ると取得価額が過少に評価され、税負担が大きくなります。まずは取引履歴を最大限集めて、実際の取得価額を把握する努力をしてください。
Q5-36 暗号資産で商品を購入しました。分離課税の対象ですか?
対象外です。商品の販売者は暗号資産取引業者ではないため、分離課税の要件を満たしません。暗号資産で商品を買った時点で、その暗号資産を「譲渡」したものとして、購入時の時価と取得価額の差額に課税されます(所法36①)。これは総合課税の課税イベントで、改正前後で変わりません。
Q5-37 国内取引所で買い、いったん自分のウォレットに出してから、また国内取引所に戻して売りました。分離課税になりますか?
分離課税の対象です。途中で自分のウォレットを経由しても、最後の売却が国内の暗号資産取引業者を通じたものであれば、分離課税の要件を満たします(措法38の2①)。ただし、自分のウォレットに出している間に海外のDEXなどで取引をしていた場合は、その取引は別途、総合課税の課税イベントになります。
Q5-38 損失を繰り越すために確定申告書を出す場合、通常の確定申告書でよいですか?
利益がない年でも、損失を翌年以後に繰り越すために「確定損失申告書」を提出できます(措法38の3⑤)。利益がゼロでも、また確定申告の義務がない年でも、損失の繰越しを確保するための申告ができます。具体的な様式は、国税庁から今後公表される見込みです。
Q5-39 確定申告に添付する明細書は、どのような様式ですか?
租税特別措置法施行規則18条の17第1項に基づく様式です。所得区分(事業所得・譲渡所得・雑所得)ごとに別々に作成し、収入金額や取得価額、各種手数料などを記載します。具体的な書式は、国税庁から今後公表される見込みです。なお、上場株式等の明細書には、業態・規模等の状況により所定の項目によりがたい場合に、準ずる他の項目によることができる旨の弾力化の規定がありますが、特定暗号資産の明細書にはこの規定がありません。
Q5-40 海外取引所で買ったAコイン(国内未上場)を、海外でビットコインに交換し、国内取引所で売却しました。課税関係はどうなりますか?
2回の課税が生じます。①海外でAコインをビットコインに交換した時点で、Aコインの譲渡益が「総合課税」で生じます(交換も譲渡だからです)。②そのビットコインを国内取引所で売却した時点で、ビットコインの譲渡益が「分離課税」で生じます。②の計算でのビットコインの取得価額は、①の交換時の時価です(最初にAコインを買った値段ではありません)。
Q5-41 制度移行期間中の課税関係は、全体としてどうなりますか?
制度移行期間中は、暗号資産が金融商品として位置付けられた一方で、分離課税・譲渡所得の新区分・消費税改正などはまだ施行されていません。したがって、暗号資産取引は引き続き改正前の総合課税ルールで扱われます。
制度移行期間は、施行日(遅くとも令和9年7月22日)からその年の12月31日までで、少なくとも5か月余り、施行日によってはそれ以上の期間になります。その間にも暗号資産の譲渡や交換が行われる可能性は十分あります。この期間の取引は改正前の総合課税ルールで処理することを基本としつつ、所得区分・取得価額・損益通算の取扱いに留意してください。
Q5-42 取得価額が分からない場合、売却額の5%を取得費にできますか?
改正前の通達では、取得価額が不明な場合に売却額の5%を取得費とすることが認められていました(所基通48の2-4)。改正後も維持される可能性が高いと考えられますが、通達の文言は事業所得・雑所得を対象としており、譲渡所得については明示されていないため、今後公表される通達を確認する必要があります。
これは取得時の記録がなく実額が分からないときの救済的な取扱いです。取得時から20倍を超えて値上がりしていれば、5%概算のほうが税負担が小さくなることもあります。
Q5-43 非常に大きな利益が出た場合、20%で済まないことがあると聞きました。
基準所得金額が1億6,500万円を超える方は、ミニマムタックス(追加課税)の対象になりえます。分離課税の20%だけでは完結しない場合があります。
これは極めて高い水準の所得に対する負担の適正化措置で、特定暗号資産の利益も対象に含まれます。多くの方には関係しませんが、桁違いに大きな利益が出た場合には検討が必要です。
Q5-44 暗号資産を別のウォレットや取引所に移したり、ラップやブリッジをしたりするだけでは、税金はかからないと考えてよいですか。
自分のウォレット間・口座間で同じ暗号資産を移すだけなら課税されません。ただし、移す途中でステーブルコインへの交換など別の暗号資産への交換が入ると、その時点で課税の対象になります。なお、ラップ・アンラップやブリッジについては、課税イベントとして扱うかどうか実務上の見解が分かれています。
「日本円に換えていないから課税されない」という理解は誤りです。暗号資産同士の交換も課税の対象です。
Q5-45 DEXに流動性を供給した場合やLPトークンをステーキングした場合は、どう扱いますか。
課税されるかどうかについて、実務上2つの考え方があります。DEXに2種類の暗号資産を預けてLPトークンを受け取る取引について、課税イベントではないとする考え方と、課税イベントであるとする考え方の両方が存在します。どちらの処理を採るかは、税理士にご相談のうえ決めてください。なお、いずれの考え方を採る場合でも、流動性を解除するとき(LPトークンを返すとき)の処理は場合によってかなり複雑になります。
Q5-46 暗号資産を別の暗号資産に交換しただけで、日本円に換えていないのに、なぜ課税されるのですか。
暗号資産同士の交換も、税務上は「譲渡」として扱われ、交換した時点の時価で損益を計算します。日本円に換えるかどうかは関係ありません。「円に換えるまで課税されない」という理解は誤りです。
Q5-47 暗号資産の取得価額の計算方法(総平均法と移動平均法)で、税額はどう変わりますか。どちらを選ぶべきですか。
どちらを選んでも、保有する暗号資産をすべて売り終えたときの累計の損益は同じです。違いは、各年の損益の出方(タイミング)だけです。
- 総平均法 … 年末に1回だけ平均単価を計算。計算が簡単です。
- 移動平均法 … 取得のたびに平均単価を計算。売却時点で損益が把握でき、年の途中の判断(経路選択など)に向きます。
- 何も届け出なければ総平均法になります。移動平均法にするには届出が必要です。
Q5-48 分離課税の税額を、具体的な数字で計算するとどうなりますか(繰越控除や所得控除がある場合)。
「3類型の通算 → 繰越控除 → 所得控除の控除不足額 → 税率20%」の順に計算します。簡単な例で示します。
- ① 3類型の通算後の利益:500万円
- ② 前年からの繰越損失200万円を控除:300万円
- ③ 総合課税で引ききれない所得控除50万円を控除:250万円
- ④ 250万円 × 20% = 50万円(税額)
Q5-49 暗号資産の損失は「繰戻し還付」の対象になりますか?
なりません。
純損失の繰戻し還付(所法140)は、青色申告者が事業所得などで生じた純損失を前年分の所得に繰り戻し、前年分の所得税の還付を受ける制度です。当年の損失を翌年以後に繰り越す「繰越控除」とは逆方向の制度です。
特定暗号資産の分離課税の損失(措法38の3)には、この繰戻し還付制度はありません。
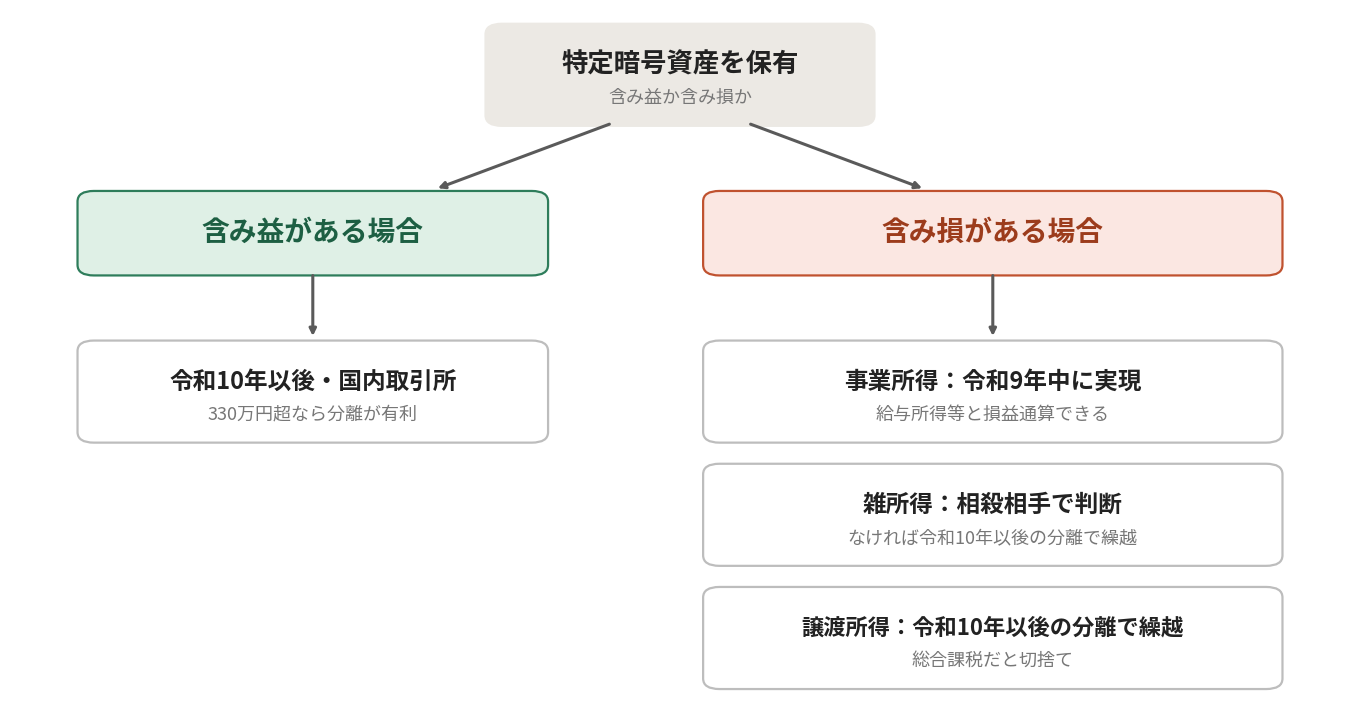
Q5-50 令和9年末に含み益・含み損のある特定暗号資産を保有している場合、何か検討しておくべきことはありますか?
はい、あります。主に「いつ売るか(令和9年中か、令和10年以後か)」と「どこで売るか」を検討しておくべきで、含み益がある場合と含み損がある場合とで、検討の方向が逆になります。
1 含み益がある場合
令和10年1月1日以後は、同じ特定暗号資産でも、国内取引所で売れば分離課税(20%)、海外取引所やDEXで売れば総合課税(最高55%)と、売却の経路で課税方式が変わります(経路選択)。令和9年中に売却すると改正前ルールで総合課税になります。課税所得が高い方(おおむね課税所得330万円超)は、令和10年以後に国内取引所で売却して分離課税を選ぶほうが有利になる場合があります。
2 含み損がある場合
逆に、令和9年中の売却を検討すべき場合があります。特定暗号資産の取引が事業所得に区分される方であれば、令和9年中に損失を実現することで給与所得等との損益通算が可能です。
雑所得や譲渡所得に区分される方は、その損失を本来は翌年以後に繰り越せません。ところが、令和10年以後に国内取引所で売却して分離課税を選べば、所得区分を問わず3年間の繰越控除が使えるようになります(将来の特定暗号資産の利益からの控除に限られます)。同じ年に相殺できる他の雑所得(マイニング報酬・ステーキング報酬等)や譲渡益がない場合は、令和10年以後に分離課税で売却して繰越控除を確保するほうが有利になる場合があります。
なお、以上の有利不利の判定は、暗号資産の所得以外に所得がない場合を前提とした目安です。給与所得など他の所得があると、暗号資産の利益はその上に積み上がって課税されるため、有利不利の分かれ目は変わります。いずれも個別の状況によって判断が変わりますので、年末を迎える前に、税理士にご相談ください。
▶ 詳しくは記事C(分離課税と総合課税はどちらが得か)で解説しています。
Q5-51 令和9年末に含み益・含み損のある非特定暗号資産を保有している場合、何か検討しておくべきことはありますか?
はい、ありますが、特定暗号資産とは検討の中身が大きく異なります。
最大のポイントは、非特定暗号資産は分離課税の対象外であり、改正後も総合課税のままだということです。「令和10年まで待てば20%の分離課税」という特定暗号資産向けの戦略は使えません。国内取引所で売っても総合課税です。
1 含み益がある場合
売却年を令和9年にしても令和10年以後にしても総合課税(累進)で、税率面での改正メリットはありません。検討するとすれば、複数年に分けて売るなど累進緩和の観点になります。なお、保有するコインが将来「特定暗号資産」に該当することになれば、その後に国内の暗号資産取引業者を通じて売却すれば分離課税の対象になりえます。該当の見込みがあるかは見極める価値があります。
2 含み損がある場合
非特定暗号資産には繰越控除(租税特別措置法38条の3)がありません。事業所得に区分される方は給与所得等と損益通算でき(青色申告なら3年間の繰越も可能)、雑所得の方は雑所得内での相殺のみ、譲渡所得(令和10年以後)の方は他の所得と損益通算できず控除しきれない分は切り捨てられます。いずれも「その年のうちに使えるか」で決まるため、年内に相殺できる利益があるかで実現時期を判断します。
いずれも個別の状況によって判断が変わります。年末を迎える前に、税理士にご相談ください。
Q5-52 制度移行期間中に行った暗号資産同士の交換は、どのような取扱いになりますか?
改正前と同じ取扱いです。ここでいう制度移行期間とは、金融商品取引法等改正法が施行された日からその年の12月31日までをいいます(Q5-41参照)。
制度移行期間中は、分離課税も譲渡所得の新区分もまだ施行されていません。このため、暗号資産同士の交換は、原則として総合課税の雑所得(事業として行う場合は事業所得)として課税されます。交換した時点の時価で損益を計算する点も、従来どおりです。
Q5-53 制度移行期間中に保有していた暗号資産を、適用開始日以後に譲渡した場合、取得価額はどのように引き継がれますか?
改正前から続けて保有している暗号資産の取得価額は、適用開始日以後の譲渡でも、そのまま引き継がれます(制度移行期間の意味はQ5-41参照)。
改正前に取得したときの取得価額を、引き続き使います。総平均法・移動平均法の届出についても、改正前に出した届出がそのまま有効で、改正に伴う再届出は必要ありません。
Q5-54 なぜ暗号資産だけ、売る経路によって分離課税になるかどうかが変わるのですか?
上場株式にはそんな制限はないのに。
上場株式等は「入口は広く、損失救済は狭く」、特定暗号資産は「入口から狭く、損失救済も自動的に狭く」という設計だからです。上場株式等は経路を問わず分離課税ですが、特定暗号資産は分離課税の入口の段階で既に経路が限定されています(措法38の2①)。
経路によって適用範囲を決める立法手法自体は、暗号資産に固有のものではありません。上場株式等にも「金融商品取引業者への売委託」等に限定する規定があります(措法37の12の2②)。ただし、上場株式等では、この経路限定が作動するのは損失の損益通算・繰越控除の場面だけで、分離課税そのもの(措法37の11①)は相対取引を含めて経路を問わず適用されます。特定暗号資産は、分離課税の入口から経路が限定され、繰越控除(措法38の3)にもその限定が自動的に及びます。
▶ 詳しくは記事B(暗号資産の分離課税と取引経路)で解説しています。
まとめ
- 分離課税の対象は、居住者と恒久的施設を有する非居住者が、特定暗号資産を国内の暗号資産取引業者を通じて譲渡した場合です。特定暗号資産かどうかは譲渡の時点で判定すると解され、経路も売った時点で判定します。
- 事業所得・譲渡所得・雑所得の3類型は合計して1つの所得にまとめますが、その外の所得とは通算できません。
- 損失の繰越控除は3年間で、青色申告は不要です。利益がない年も、確定損失申告書の提出が必要です。
- 取得価額は、全口座・全ウォレットを通じて暗号資産の種類ごとに計算します。名称が同じでも、種類が違うことがあります。
- 暗号資産同士の交換も譲渡です。自分のウォレット間の移動は課税されませんが、ラップ・ブリッジ・流動性供給には見解が分かれるものがあります。
📖 暗号資産分離課税シリーズ 記事一覧
Q&A連載(全4回)は、記事E④で完結です。
【税率の表記について】
本記事では、復興特別所得税等を考慮せず、分離課税の税率を「20%」(所得税15%+住民税5%)、総合課税の最高税率を「55%」(所得税45%+住民税10%)と表記しています。復興特別所得税等を含めた税率は、それぞれ20.315%、55.945%です。
令和8年度税制改正で防衛特別所得税(所得税額の1%)が創設され、復興特別所得税の税率は2.1%から1.1%に引き下げられました。所得税額に対する付加税の合計は2.1%のまま変わらないため、上記の合計税率に影響はありません。
暗号資産やNFTその他のデジタル財産の高度な損益計算については、カオーリア会計事務所(藤本剛平税理士)と連携しています。
▶ AI税務マンツーマン指導
▶ 暗号資産の税金に関する記事一覧
▶ 税務相談
出典